O que quase 32 anos de dados brasileiros mostram sobre rebalancear a carteira sem vender.
Dois investidores com o mesmo patrimônio inicial, os mesmos aportes e a mesma carteira-alvo (1/3 Ibovespa, 1/3 CDI, 1/3 S&P 500 em reais) terminaram 31 anos com R$ 2,1 milhões de diferença, já descontado o imposto. A única diferença entre eles foi para onde mandaram cada aporte.
Quem direcionou o aporte para a classe abaixo do peso-alvo chegou a R$ 20,5 milhões líquidos. Quem dividiu igualmente entre as três classes chegou a R$ 18,3 milhões. Quem colocou o aporte na classe que mais subiu nos últimos 12 meses ficou com R$ 18,0 milhões.
Nenhum dos três vendeu um ativo sequer. Por isso nenhum pagou imposto no caminho. Essa é a razão do estudo: rebalancear vendendo funciona antes do IR, mas o imposto consome quase todo o ganho.
Quatro conclusões:
- O aporte direcionado venceu nos quatro cenários testados, com ganho de 7% a 23% sobre o aporte dividido igualmente.
- Quanto maior o aporte em relação ao patrimônio, maior a vantagem. Com R$ 3.000 por mês (valores de 1995), a diferença chegou a R$ 7,7 milhões.
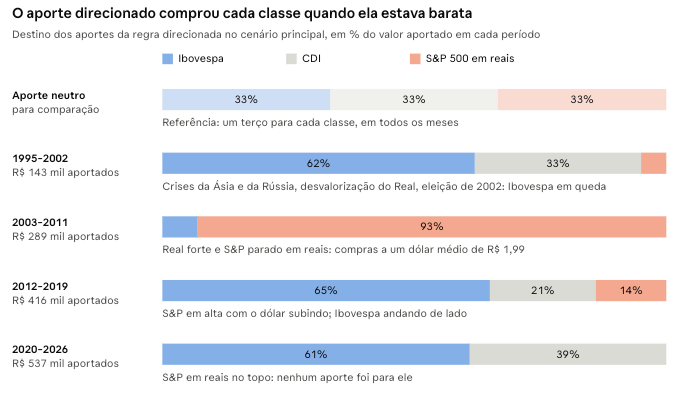
- O ganho vem de comprar o que está barato sem precisar prever nada. Entre 2003 e 2011, por exemplo, 93% dos aportes foram para o S&P, a um dólar médio de R$ 1,99. Hoje ele está perto de R$ 5,47.
- A vantagem exige prazo longo: venceu em 100% das janelas de 20 anos, mas em menos da metade das de 10 anos.
Por que não vender
Rebalancear vendendo a classe que subiu e comprando a que caiu gera prêmio de retorno, mas cada venda com lucro paga 15% de imposto. Numa carteira tributável, esse imposto destrói quase todo o ganho.
Na primeira etapa deste estudo, R$ 100 mil de janeiro de 1995 rebalanceados por venda a cada seis meses chegaram a R$ 12,8 milhões antes do IR, contra R$ 10,3 milhões da carteira parada. Depois do imposto sobre as vendas e sobre o resgate final, a diferença caiu de R$ 2,5 milhões para R$ 160 mil.
O imposto pago antes da hora deixa de render juros compostos por décadas. O caminho que sobra é rebalancear sem vender: usar o dinheiro novo para comprar a classe que ficou para trás. É isso que este documento testa.
Desenho do estudo
Três investidores recebem exatamente o mesmo dinheiro, no mesmo dia, e nenhum deles vende nada. A única variável é a regra que decide onde cada aporte entra.
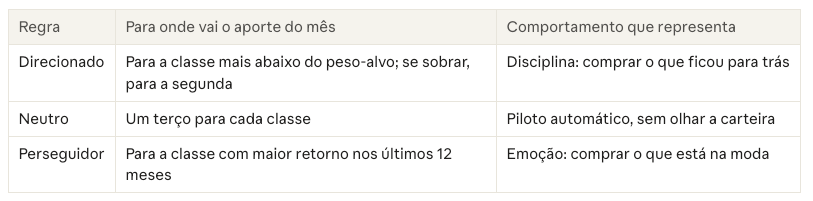
As premissas valem para os três:
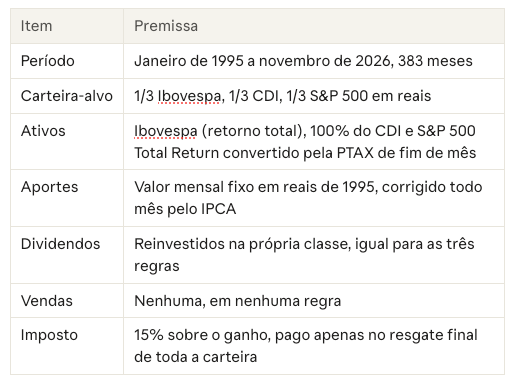
Testei quatro cenários de aporte. O principal é R$ 100 mil iniciais mais R$ 1.000 por mês em valores de 1995, o equivalente a cerca de R$ 7.570 por mês hoje. Os outros variam o tamanho do aporte (R$ 500 e R$ 3.000) e incluem um investidor que começa do zero, só com aportes.
Resultados
No cenário principal, o aporte direcionado rendeu 0,5 ponto ao ano a mais que o aporte neutro. Em 31 anos, isso virou R$ 2,1 milhões líquidos, o equivalente a 1,4 vez todo o dinheiro aportado no período.
Cenário principal: R$ 100 mil iniciais mais R$ 1.000 por mês (valores de 1995, corrigidos pelo IPCA). Total aportado: R$ 1,49 milhão.
O direcionado também ficou mais perto da carteira escolhida. Passou o dobro do tempo com as três classes dentro de uma faixa de 25% em torno do peso-alvo (entre 25% e 41,7% cada).
Os quatro cenários: a vantagem aparece em todos e cresce com o peso do aporte sobre o patrimônio.
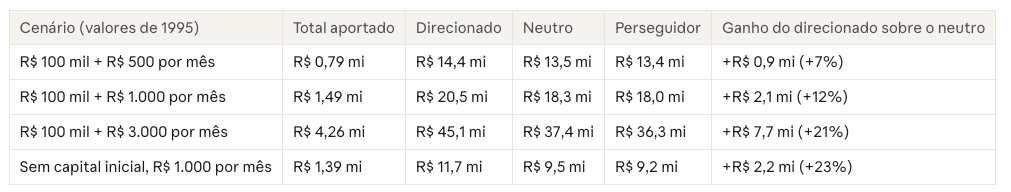
Valores líquidos de IR no resgate final. O total aportado soma os valores nominais de cada mês.
O investidor que começa do zero é o que mais ganha com a regra, porque todo o seu patrimônio passa pelo aporte. O perseguidor ficou abaixo do neutro nos quatro cenários: comprar o que está na moda custou de R$ 0,2 milhão a R$ 1,1 milhão.
Para onde foi o dinheiro
A regra não previu nenhuma crise. Ela apenas mandou o dinheiro para a classe que tinha ficado para trás, e isso foi o mesmo que comprar barato em cada ciclo.
O período de 2003 a 2011 explica boa parte do resultado. Com o real forte, o S&P em reais ficou para trás, e a regra comprou dólar a R$ 1,99 em média. Os R$ 289 mil aportados nesses nove anos valem hoje R$ 6,7 milhões, 28% da carteira. É a maior parcela entre todos os aportes do período.
Nenhum investidor movido por notícia teria feito essas escolhas. Em 1998 e 2002, o noticiário mandava sair do Brasil. Em 2010, o dólar barato parecia destino, não oportunidade. A regra tirou a decisão das mãos do humor.
Implicações práticas para a gestão patrimonial
O aporte é a decisão de investimento mais frequente do cliente, e quase sempre é tomada sem regra. Transformar cada aporte numa decisão de alocação é o ganho mais barato disponível: não gera imposto, custo nem previsão.
- Escrever a regra na política de investimentos. Peso-alvo por classe e a instrução de que todo aporte vai para a classe mais abaixo do alvo. Com a regra escrita, o aporte deixa de depender do humor do mês.
- Calcular o destino do aporte antes de cada aplicação. Basta comparar o peso atual de cada classe com o alvo. A conta é simples, e o consultor pode entregá-la pronta ao cliente.
- Direcionar tudo o que entra, não só o aporte. Dividendos, cupons, vencimentos de renda fixa e bônus seguem a mesma regra. Resgates saem da classe mais acima do alvo.
- Manter uma válvula de segurança. Quando o patrimônio fica grande em relação aos aportes, uma banda de venda larga (por exemplo, ±50% sobre o peso-alvo) evita concentração excessiva com poucas vendas.
- Vender o horizonte certo. A regra se paga em 15 a 20 anos. Prometer resultado no curto prazo cria a decepção que faz o cliente abandoná-la justamente quando ela começa a funcionar.
No próximo aporte, comece comparando o peso atual de cada classe com o peso que você escolheu. Se essa divisão ainda faz sentido para seus objetivos, a diferença entre os dois números ajuda a decidir para onde mandar o dinheiro e a perceber quando um aporte já é pequeno demais para resolver o desvio.
Forte abraço!
Eduardo Voglino