Toda eleição tem a sua semana seguinte. É quando o celular mostra o dólar oscilando antes de o café ficar pronto, o grupo da família já decretou o futuro do país e a mesma pergunta chega, quase sempre com as mesmas palavras: vendo tudo?
Eu entendo a pergunta. Dinheiro não é planilha. É a faculdade dos filhos, a empresa que levou vinte anos para ficar de pé, a aposentadoria que você imaginou de um jeito bem específico. Quando o cenário muda de uma noite para a outra, a vontade de fazer alguma coisa é quase física.
O problema é o que costuma vir depois da vontade. Nas três semanas entre o primeiro e o segundo turno, o mercado apostou num resultado: o Ibovespa subiu 7,7% no pregão seguinte ao primeiro turno. Veio o outro resultado, e a aposta precisou ser desfeita de uma vez. Não foi o país que mudou de domingo para segunda. Foi o preço de uma opinião.
Por isso, a pergunta útil não é quem deveria ter ganhado, nem o que vai acontecer nos próximos meses. É outra: existe um jeito de organizar o patrimônio que não dependa de acertar isso? Fomos procurar a resposta nos dados.
O teste
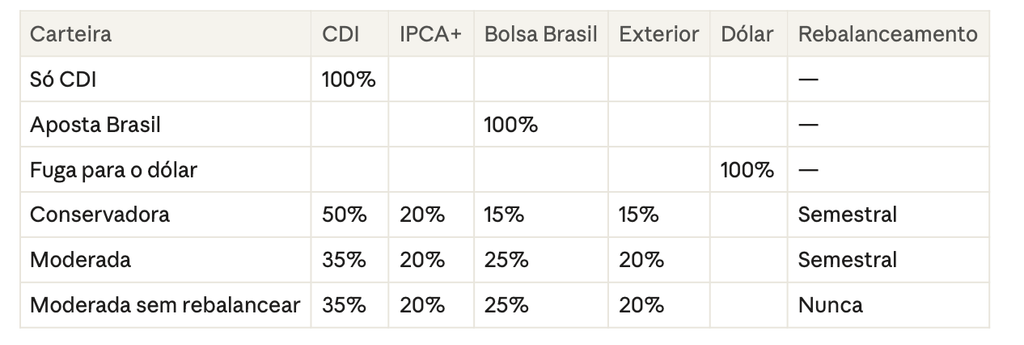
Pegamos os 24 anos que vão de junho de 2002, véspera da primeira eleição de Lula, até setembro de 2026: Lula 1, Lula 2, Dilma 1, Dilma 2 até o impeachment e Lula 3. Para não confundir governo com alocação, incluímos como controle o período Temer e Bolsonaro. E montamos cinco carteiras, com os pesos definidos antes de olhar qualquer resultado:As três primeiras são os palpites que aparecem em toda crise: ficar no CDI, apostar no Brasil, fugir para o dólar. As duas últimas são diversificadas e, em junho e dezembro, voltam aos pesos originais. Todos os números a seguir são reais, ou seja, já descontada a inflação.
R$ 100 de 2002, corrigidos pela inflação
Valor real de cada carteira mês a mês, em escala logarítmica. Faixas cinzas: governos do PT.
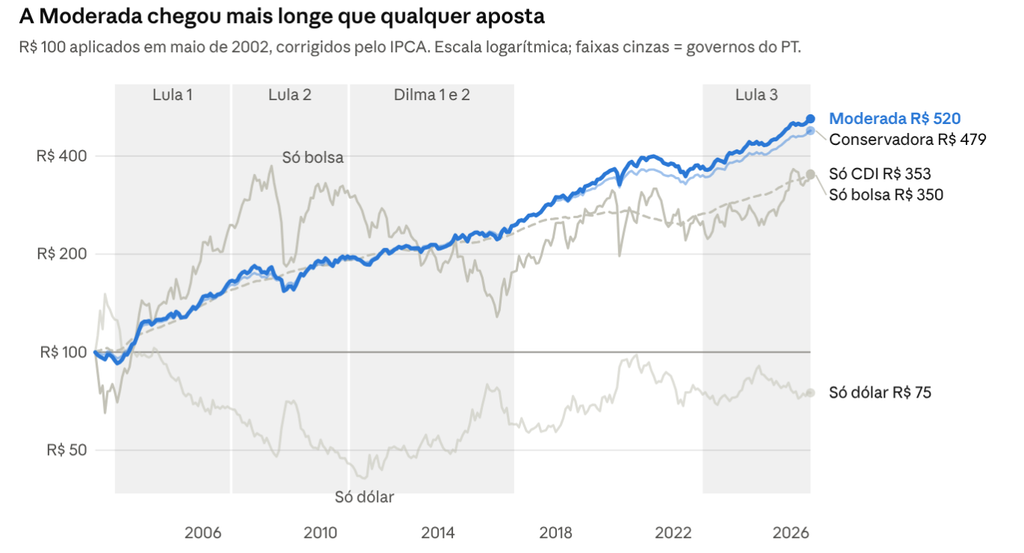
R$ 100 aplicados na carteira Moderada em maio de 2002 valiam R$ 520 em setembro de 2026, já descontado o IPCA. No CDI, R$ 353. Na bolsa, R$ 350, depois de uma montanha-russa que passou por R$ 373 em 2008 e por menos de R$ 130 no começo de 2016. No dólar, R$ 75. A linha azul não é a mais emocionante do gráfico. É a mais reta, e foi a que chegou mais longe.
Cada governo teve um campeão diferente
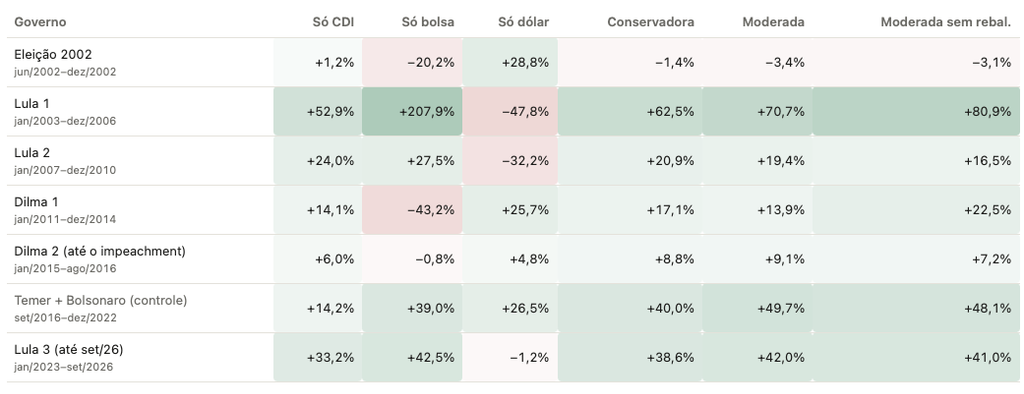
O campeão muda quase toda vez. O dólar venceu a eleição de 2002 e o Dilma 1; a bolsa venceu o Lula 1, o Lula 2 e o Lula 3. E duas vezes o campeão de um período foi o lanterna do seguinte: o dólar que liderou em 2002 perdeu 48% no Lula 1, e a bolsa que liderou no Lula 2 perdeu 43% no Dilma 1. Quem trocou de aposta olhando pelo retrovisor entrou pela porta errada.
A Moderada nunca foi a lanterna. Venceu dois períodos, ficou um pouco abaixo do CDI no Lula 2, empatou com ele no Dilma 1, e em nenhum deles precisou que alguém acertasse quem ia governar. O rótulo do governo, aliás, não previu nada: sob o PT, a bolsa teve o seu melhor mandato e o seu pior.
A queda que você teria de aguentar
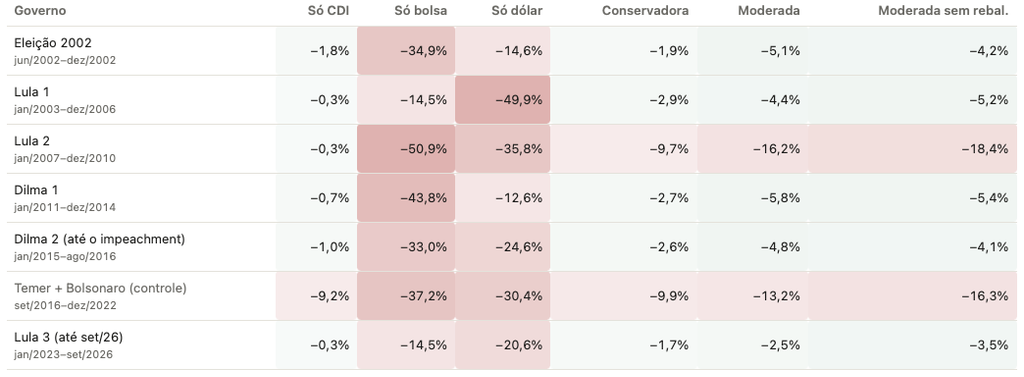
O ganho final esconde o caminho. No Lula 2, com a crise de 2008, a bolsa chegou a perder 51% em termos reais; a Moderada, 16%. Fora dos grandes choques, a Moderada nunca caiu mais de 6%. Uma queda de 16% incomoda e se atravessa. Uma de 51% exige uma alta de mais de 100% só para voltar ao ponto de partida, e costuma vir acompanhada de uma venda no pior mês.
O risco que quase ninguém mede
Distância de cada carteira até o seu próprio melhor momento, descontada a inflação. Zero é estar no topo.
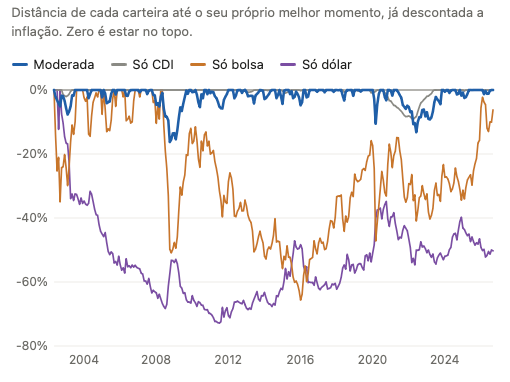
Na prática, o que mais destrói patrimônio não é a queda. É o tempo que a carteira passa abaixo do seu melhor momento. A bolsa brasileira atingiu o topo real em maio de 2008 e, nos fechamentos mensais, ainda não tinha voltado a ele em setembro de 2026: são 220 meses, mais de 18 anos. O maior período da Moderada abaixo do topo foi de 29 meses, entre 2021 e 2023, quando a inflação de dois dígitos corroeu até o CDI. Para quem vive de renda ou tem um objetivo com data, a queda assusta. O tempo de recuperação é o que machuca.
O que encurta esse tempo tem nome: rebalanceamento. Em junho e dezembro, a carteira vende um pouco do que subiu e compra o que caiu, até voltar aos pesos. Em dezembro de 2008, isso significou comprar bolsa a 37 mil pontos. Não exigiu coragem nem opinião sobre o futuro, só uma regra escrita antes. A mesma carteira, sem rebalancear, teria terminado com 93 pontos percentuais a menos de ganho real e uma queda máxima de 24% em vez de 16%.
Nenhuma janela de três anos perdida para a inflação
Todos os períodos de 36 meses entre 2002 e 2026, começando em qualquer mês.
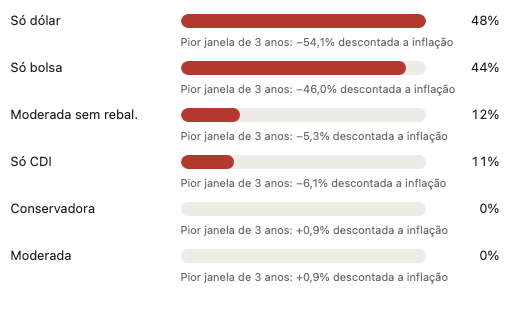
Este é o teste mais duro, porque não escolhe datas. Ele pega todos os períodos de três anos possíveis e conta quantos terminaram abaixo da inflação. Nas carteiras diversificadas, nenhum. Na bolsa e no dólar, quase metade. E no CDI, que muita gente trata como porto seguro, um em cada dez. Três anos é mais ou menos o prazo em que um cliente começa a julgar uma estratégia, e o prazo de um mandato.
Quatro anos é o prazo que importa
O barulho de uma eleição dura semanas. O que ela decide se mede em mandatos. E, mandato a mandato, a Moderada nunca terminou um governo completo abaixo da inflação: ganhou 71% acima do IPCA no Lula 1, 19% no Lula 2, mesmo atravessando 2008, 14% no Dilma 1, com a bolsa perdendo 43% no mesmo período, e 42% no Lula 3 até setembro.
Ninguém sabe como serão os próximos quatro anos, e eles podem ser bons ou ruins para a bolsa, para o real ou para os juros. O que dá para saber é que a carteira que você vai ter no fim deles está sendo decidida agora, pela alocação e pela disciplina de mantê-la, e não pelo noticiário desta semana.
Três perguntas para a sua carteira
Quanto do seu patrimônio depende de alguém acertar quem governa e o que acontece nos próximos quatro anos?
Se 2008 se repetisse amanhã, quanto tempo a sua carteira ficaria abaixo do topo, e você aguentaria esse tempo sem vender?
Quando foi a última vez que você vendeu o que subiu para comprar o que caiu por regra, e não por palpite?
Não sei se os próximos quatro anos serão bons para o Brasil. Ninguém sabe, e quem afirma saber geralmente está vendendo alguma coisa. O que os dados mostram é mais modesto e mais útil: em todos os governos desde 2002, quem tinha a alocação certa atravessou, e quem dependia de acertar o cenário pagou a conta em algum momento.
Eleição é um evento. Patrimônio é um processo.
Forte abraço!
Eduardo Voglino