Invisto desde 2006. Nesse período, acompanhei momentos muito diferentes de mercado, cada um colocando à prova as certezas que pareciam fazer sentido até ali.
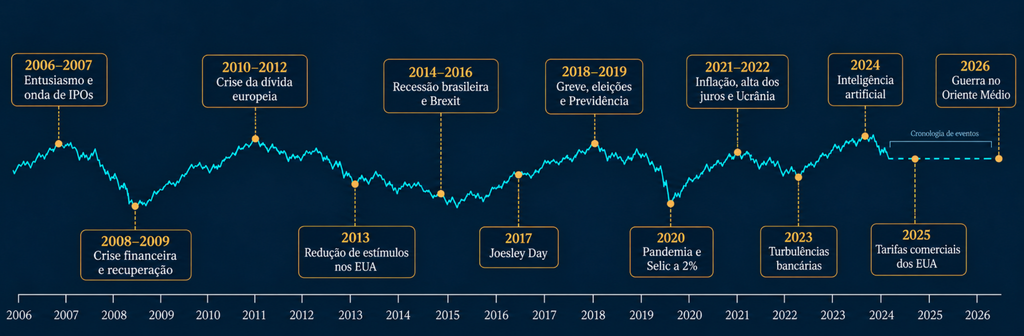
Comecei em uma fase de entusiasmo com a Bolsa brasileira, que culminou na onda de aberturas de capital de 2007. Pouco depois, veio a crise financeira de 2008, a quebra do Lehman Brothers e o medo sobre a sobrevivência do sistema financeiro. Em 2009, os mercados começaram a se recuperar enquanto as consequências da crise ainda estavam presentes.
Entre 2010 e 2012, acompanhei a crise das dívidas europeias e as dúvidas sobre o futuro do euro. Em 2013, a sinalização de uma redução dos estímulos monetários nos Estados Unidos provocou turbulência nos mercados emergentes. Investimentos aparentemente distantes mostravam como dependiam das mesmas condições de liquidez.
Depois vieram a recessão brasileira de 2014 a 2016 e, no exterior, o referendo do Brexit em 2016. Em 2017, o Joesley Day mostrou a velocidade com que um acontecimento inesperado podia mudar os preços e as expectativas no Brasil.
Em 2018, acompanhei a greve dos caminhoneiros e a tensão eleitoral. Em 2019, as expectativas sobre a reforma da Previdência conviviam com as disputas comerciais entre Estados Unidos e China. O mercado alternava suas atenções entre os problemas internos e os riscos que vinham de fora.
Em 2020, veio a pandemia, com a interrupção de atividades econômicas e uma sequência de circuit breakers na Bolsa. A Selic chegou a 2% ao ano. Entre 2021 e 2022, acompanhei a reversão daquele ambiente de juros baixos, com a taxa brasileira chegando a 13,75%. Em 2022, a invasão da Ucrânia acrescentou novas pressões sobre energia, inflação e mercados.
Em 2023, novas turbulências bancárias trouxeram de volta preocupações com a estabilidade financeira. Em 2024, a inteligência artificial ampliou as discussões sobre produtividade, transformação dos negócios e o futuro dos mercados. Em 2025, o aumento das tarifas comerciais americanas provocou outra rodada de incerteza. Já em 2026, a guerra no Oriente Médio voltou a pressionar as perspectivas de inflação e crescimento.
Ao longo dessa trajetória, experimentei diferentes formas de analisar empresas e fui revendo minhas próprias convicções. Aos poucos, passei a distinguir melhor as informações que ajudavam a decidir daquelas que apenas aumentavam a sensação de estar bem informado.
Viver tantos cenários também me fez valorizar um processo que eu consiga aplicar quando as notícias se contradizem, os preços oscilam e a vontade de fazer alguma coisa começa a superar a clareza sobre o que fazer.
Foi assim que cheguei a uma equação simples: negócio bom, espaço para crescer e um preço que não destrua a tese.
Hoje, organizo minha análise em torno desses três pontos. Eles tornam o processo mais claro e pragmático, preservando a profundidade que uma decisão de investimento exige.
Cada indicador, projeção ou informação precisa me ajudar a responder: o negócio é bom? Consegue crescer por muitos anos? O preço faz sentido?
Chegar a essas perguntas levou tempo. Respondê-las com honestidade continua sendo o trabalho.
A primeira pergunta é: o negócio é realmente bom?
Começo entendendo como a empresa ganha dinheiro, por que o cliente compra e o que o faria continuar comprando. Procuro vantagens competitivas que tenham consequências econômicas: poder de cobrar preços melhores, custos menores, dificuldade de substituição, escala ou uma distribuição difícil de reproduzir.
Uma marca conhecida, sozinha, não encerra essa análise. Quero saber se ela ajuda a preservar clientes, margens e rentabilidade quando a concorrência aperta.
Nos números, um dos indicadores que observo é o retorno sobre o capital investido, o ROIC. Ele relaciona o lucro operacional após impostos ao capital empregado na operação. Ajuda a entender quanto resultado o negócio consegue produzir com os recursos que exige para funcionar.
Comparo esse retorno ao custo de capital, que representa a remuneração exigida por quem financia a empresa, considerando o risco. Quando o retorno supera esse custo de forma sustentável, há evidência de criação de valor.
Mas um ROIC elevado em um único ano diz pouco. Examino sua trajetória, os efeitos de aquisições e ajustes contábeis e o comportamento ao longo do ciclo. Também adapto os indicadores ao setor: em bancos, por exemplo, retorno sobre o patrimônio, qualidade do crédito e capital regulatório são mais apropriados do que aplicar mecanicamente o ROIC de uma indústria.
Observo ainda as margens e, principalmente, o que explica sua evolução. Uma melhora pode vir de eficiência e poder de preço, mas também de cortes que comprometem o futuro ou de condições temporariamente favoráveis.
Depois, confronto o lucro com a geração de caixa. Analiso o caixa operacional, a necessidade de capital de giro e os investimentos necessários para manter a operação competitiva. Uma empresa pode apresentar lucro crescente enquanto precisa colocar cada vez mais dinheiro em estoques, financiar clientes ou substituir equipamentos.
Essa diferença importa porque o acionista depende do caixa que o negócio consegue gerar depois de atender às suas necessidades.
Na dívida, olho além de uma relação entre dívida líquida e resultado operacional. Examino vencimentos, juros, moedas, cobertura das despesas financeiras e capacidade de pagamento em um cenário mais fraco. Uma estrutura confortável durante a expansão pode se tornar um problema quando o resultado cai.
A gestão completa essa análise. Observo como os administradores alocam capital, quais incentivos recebem, como tratam os minoritários e se cumprem o que prometem. Aquisições caras, emissões de ações em condições desfavoráveis e expansão sem retorno podem comprometer um excelente negócio.
Meu objetivo é entender quanto da qualidade observada pertence à empresa e quanto depende de um ambiente favorável. Essa diferença costuma ficar mais clara justamente quando o cenário piora.
A segunda pergunta é: essa empresa consegue crescer por muitos anos?
Aqui, procuro identificar as fontes concretas de expansão. O crescimento pode vir de novos clientes, maior consumo, reajustes de preços, novos produtos, outras regiões ou aquisições. Cada caminho tem custos, riscos e limites diferentes.
Decompor o crescimento ajuda a avaliar sua qualidade. Uma receita que aumenta principalmente por aquisições exige uma análise diferente de outra que avança porque a empresa conquista clientes e vende mais para sua base atual.
Também avalio o mercado que ela pode efetivamente atender. Um mercado gigantesco em uma apresentação não garante oportunidade econômica. Preciso considerar concorrência, distribuição, regulação, capacidade operacional e o investimento necessário para conquistar esse espaço.
Conforme o modelo de negócio, observo retenção e perda de clientes, receita por cliente, custo de aquisição e prazo de recuperação desse custo. Em outros setores, fazem mais sentido indicadores como utilização de capacidade, vendas por unidade e retorno de novas instalações. A métrica precisa explicar o negócio.
O ponto central, porém, é o retorno sobre o capital adicional investido.
Uma empresa pode ter operações antigas muito rentáveis e oportunidades novas pouco atraentes. Por isso, o retorno histórico não basta: quero entender quanto os próximos investimentos podem render.
Como aproximação econômica, o crescimento do lucro operacional depende da parcela reinvestida e do retorno obtido sobre esse novo capital. Se uma empresa reinveste 50% do lucro operacional após impostos e consegue um retorno de 20% sobre esse investimento, essa combinação poderia sustentar um crescimento próximo de 10%, sob condições estáveis. Na prática, prazos de maturação e mudanças na rentabilidade alteram essa relação.
Esse raciocínio ajuda a distinguir crescimento que cria valor de expansão que apenas aumenta o tamanho da empresa.
Observo também o resultado por ação. Se o lucro total cresce, mas o número de ações aumenta ainda mais, o lucro correspondente a cada ação pode diminuir. Meu interesse está no valor criado para quem é sócio.
Quando encontro uma empresa capaz de reinvestir com bons retornos durante muitos anos, consigo enxergar um mecanismo de criação de valor que vai além do próximo resultado trimestral. Ainda preciso, porém, avaliar quanto dessa capacidade já está refletida no preço.
A terceira pergunta é: o preço que estou pagando faz sentido?
Começo estimando a capacidade futura de geração de caixa e as premissas necessárias para chegar até ela: crescimento, margens, reinvestimento, concorrência e risco.
No fluxo de caixa descontado, trago esses resultados futuros a valor presente usando uma taxa compatível com o risco. Quando avalio o caixa disponível para todos os financiadores, ajusto o valor encontrado pela dívida líquida e pelas demais obrigações relevantes para chegar ao valor atribuível aos acionistas.
Trabalho com cenários porque pequenas mudanças nas premissas podem produzir grandes diferenças na avaliação. Observo especialmente quanto do valor depende de resultados muito distantes, sobre os quais minha capacidade de estimar é menor.
Também utilizo múltiplos, como preço sobre lucro, valor da empresa sobre resultado operacional e rendimento do fluxo de caixa livre. Eles ajudam a comparar e testar a coerência da análise, desde que sejam interpretados à luz do crescimento, da dívida, do reinvestimento e da qualidade dos resultados.
Um múltiplo baixo pode refletir um lucro temporariamente elevado. Um múltiplo alto pode ser justificável, mas exige entender quanto crescimento e rentabilidade já estão embutidos nele.
Por isso, gosto de inverter a análise: o que precisa acontecer para o preço de hoje fazer sentido?
Essa leitura das expectativas implícitas revela quando o investimento exige muitos anos de execução quase perfeita. Uma empresa pode crescer, conquistar clientes e aumentar o lucro e, ainda assim, decepcionar quem pagou por resultados extraordinários.
Posso gostar muito de um negócio e concluir que, naquele preço, preciso esperar. Uma tese que depende de tudo dar certo deixa pouca margem para a realidade.
Procuro uma margem de segurança entre o preço e uma estimativa prudente de valor. Essa margem precisa considerar a incerteza do negócio e das minhas próprias premissas. Ela reduz a dependência de acertar tudo, embora não elimine o risco de perda.
As três perguntas funcionam juntas. A qualidade ajuda a avaliar a sustentabilidade dos resultados. O crescimento mostra onde a empresa pode reinvestir e criar valor. O preço determina quanto estou pagando por essa possibilidade.
Depois da compra, volto às mesmas questões. Acompanho os fatos que sustentam a tese e aqueles que poderiam invalidá-la. Paciência exige fundamento; a passagem do tempo, sozinha, não corrige uma análise errada.
Também reconheço os limites dessa metodologia: selecionar uma boa empresa é parte da decisão. O tamanho da posição, a diversificação e a necessidade de liquidez precisam fazer sentido dentro do patrimônio de quem investe.
Toda essa investigação cabe na mesma frase: negócio bom, espaço para crescer e um preço que não destrua a tese.
A simplicidade está na organização do raciocínio. Por trás dela, preciso conseguir explicar de onde vem o retorno, o que pode comprometer esse retorno e quanto estou pagando para assumir essa incerteza.
Depois de tantos anos e cenários diferentes, esse é o critério que quero preservar: ter razões claras para investir e disposição para revê-las quando os fatos mudarem.
Forte abraço!
Eduardo Voglino