O sociólogo alemão Georg Simmel observou, em sua obra clássica sobre a filosofia do dinheiro, que toda moeda é, no fundo, uma forma de crença coletiva: o valor de um pedaço de papel ou de um registro contábil existe apenas enquanto as pessoas confiam na estabilidade da ordem social e política que o sustenta.
Quando olhamos para a história das civilizações, dinastias inteiras floresceram e desapareceram, impérios ruíram e moedas nacionais perderam todo o seu valor em crises inflacionárias.
No entanto, por mais de cinco milênios, através de diferentes culturas, continentes e eras, a humanidade sempre retornou ao mesmo consenso tangível: o ouro.
Não há misticismo nisso, e sim uma verdade física incontornável. O ouro não pode ser impresso por uma canetada, não se decompõe com o tempo e sua presença na crosta terrestre é finita e escassa.
Na gestão de patrimônios contemporânea, porém, muitos investidores passaram décadas ignorando o metal. O argumento era conhecido: uma relíquia do passado, um ativo que não distribui lucros nem paga juros.
Essa percepção mudou de forma dramática nos últimos anos. Entre 2021 e o fim de 2025, o ouro saiu de cerca de US$1.800 para mais de US$4.300 por onça, e o mercado internacional foi forçado a repensar o papel do metal.
Para entender o comportamento do ouro, precisamos colocá-lo diante do seu maior competidor no cenário global: os títulos do Tesouro dos Estados Unidos (Treasuries).
Tanto o ouro quanto as Treasuries cumprem a função de “porto seguro” para investidores institucionais e governos soberanos. Contudo, eles operam sob naturezas econômicas antagônicas:
- Os Títulos do Tesouro Americano (Treasuries): São promessas de pagamento emitidas pelo governo dos Estados Unidos. Eles pagam um fluxo contínuo de juros (rendimento) e contam com a maior liquidez do planeta, mas carregam consigo duas vulnerabilidades. Primeiro, dependem da saúde fiscal da maior economia do mundo e, segundo, representam o passivo de uma autoridade soberana.
- O Ouro: É um ativo físico independente de governos. Ele não paga juros nem dividendos, é um ativo de rendimento nulo (zero yield), mas possui uma virtude rara, ele é o único ativo de reserva do sistema financeiro que não representa o passivo de nenhuma outra instituição. O ouro não depende de promessas políticas para manter o seu valor intrínseco.
A relação tradicional entre esses dois mundos sempre funcionou como uma gangorra.
Quando as taxas de juros reais sobem nos Estados Unidos, as Treasuries passam a remunerar o investidor com taxas atrativas acima da inflação. Nesse cenário, o custo de oportunidade de carregar ouro aumenta, fazendo com que o capital tenda a migrar para a renda fixa americana, o que historicamente pressiona o preço do metal para baixo.
Por outro lado, quando os juros reais caem ou entram em terreno negativo, a penalidade por carregar um ativo que não paga juros desaparece, abrindo caminho para ralis de alta no ouro.
Juros Reais Americanos em Alta ➔ Custo de Oportunidade Maior ➔ Pressão sobre o Ouro
Incerteza Geopolítica / Desdolarização ➔ Demanda por Ativos Neutros ➔ Suporte Estrutural ao Metal
Entre 2022 e meados de 2024, no entanto, algo inédito aconteceu nas mesas de operação globais. Mesmo diante do ciclo mais agressivo de alta de juros promovido pelo Federal Reserve em quatro décadas, os preços do ouro não desabaram. Pelo contrário, romperam máximas históricas.
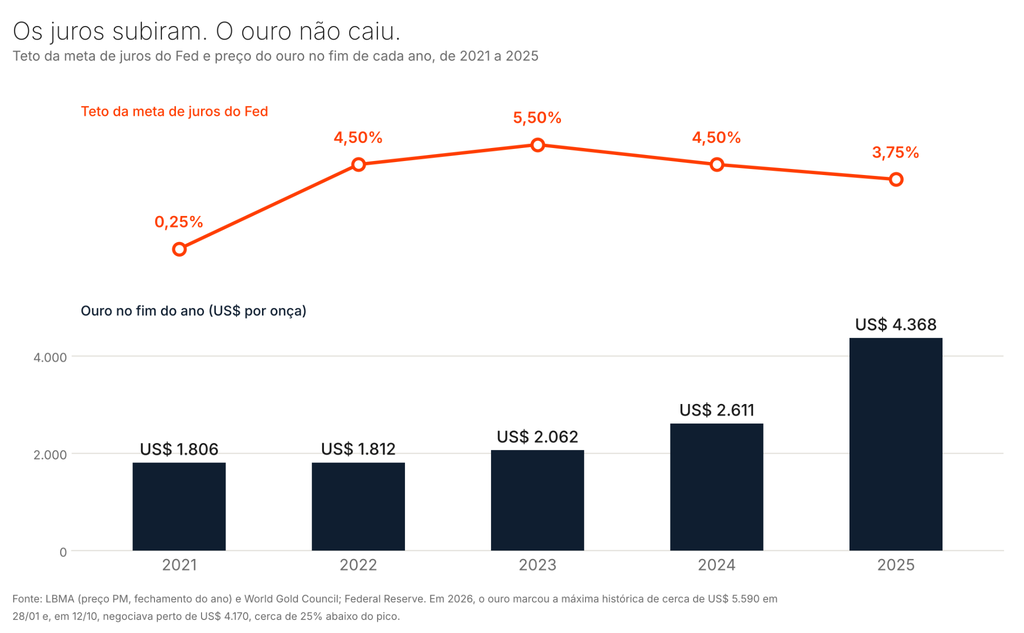
O que quebrou essa correlação tradicional entre juros e ouro foi um choque geopolítico que alterou a governança das reservas globais.
Quando os Estados Unidos e seus aliados congelaram centenas de bilhões de dólares em reservas do Banco Central da Rússia, após a eclosão da guerra na Ucrânia, acendeu-se um alerta em Pequim, Nova Délhi, Ancara e em muitas outras capitais.
Pela primeira vez na história moderna, governos de países emergentes viram com total clareza que manter reservas apenas em moeda fiduciária e em títulos de dívida estrangeira, dentro de sistemas financeiros ocidentais, carrega risco de contraparte: esse patrimônio pode ser bloqueado por decreto.
A partir daquele momento, iniciou-se um movimento de desdolarização estratégica.
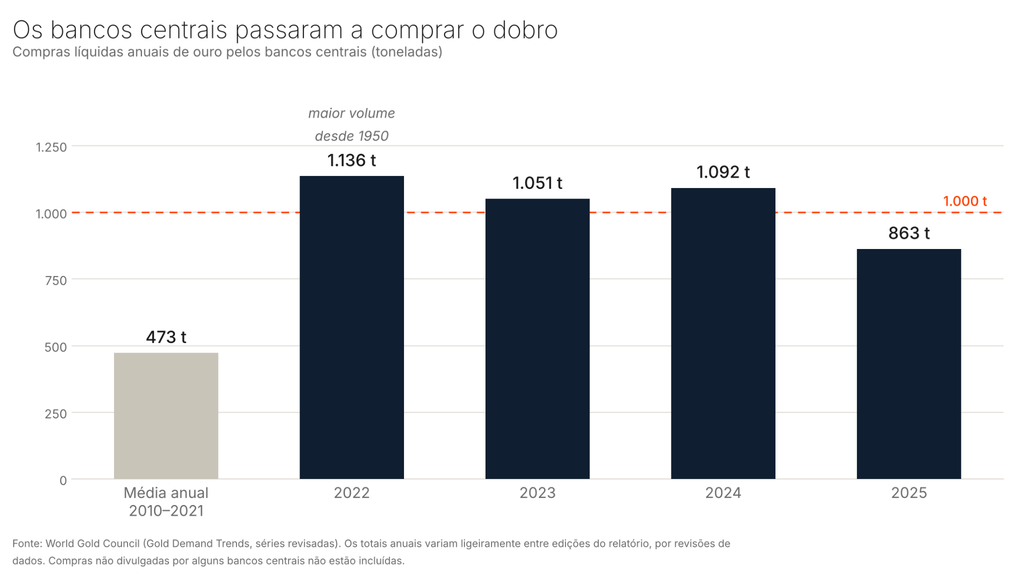
Bancos centrais de todo o mundo, com destaque para China, Turquia, Índia, Polônia, Cazaquistão e nações do Oriente Médio, aceleraram as compras de ouro físico, atrás de um ativo que pudesse ficar guardado em seus próprios cofres e fosse imune a sanções internacionais.
Os números mostram a escala da mudança. Depois de uma média de cerca de 470 toneladas por ano entre 2010 e 2021, as compras líquidas passaram de mil toneladas em 2023 e 2024, segundo o World Gold Council.
Soma-se a isso a crise imobiliária na China, que levou famílias locais a buscarem o metal como proteção contra a desvalorização de imóveis e ações, além de uma demanda industrial e de joalheria resiliente em economias como a Índia.
Apesar do fôlego dessa tese estrutural, o mercado financeiro não se move em linha reta. Sempre que os rendimentos das Treasuries voltam a renovar picos ou o mercado passa a precificar juros americanos mais altos por mais tempo, o ouro sofre correções temporárias.
A competição com a renda fixa americana reaparece de imediato. Quando um título do Tesouro dos EUA volta a oferecer retornos reais generosos e previsíveis, uma parcela do capital especulativo realiza lucros no ouro para capturar rendimento em caixa.
Essa volatilidade de curto prazo é natural e não deveria alterar uma estratégia de longo prazo. O ponto central é outro.
Ouro e Treasuries não disputam quem entrega o maior rendimento no mês. Eles cumprem papéis complementares dentro da mesma arquitetura patrimonial.
Para alocar capital com maturidade e sem ilusões românticas, é obrigatório encarar as limitações intrínsecas da commodity:
- Ausência de Fluxo de Caixa (Zero Yield): Uma barra de ouro guardada no cofre continuará sendo a mesma barra de ouro daqui a trinta anos. Ela não inova, não contrata funcionários, não desenvolve tecnologia e não gera lucros corporativos. O retorno do ouro advém puramente de ganho de capital e preservação do poder de compra.
- Custo de Carregamento e Custódia: Investir em ouro físico envolve custos de seguro, transporte e armazenagem. No caso de veículos líquidos de mercado, como ETFs de ouro físico (a exemplo do IAU), existem taxas de administração que descontam uma fração do patrimônio ao longo do tempo.
- Longos Períodos de Letargia: O ouro pode passar anos, às vezes décadas, andando de lado caso a economia mundial viva um período prolongado de paz geopolítica, estabilidade fiscal e juros reais positivos. Quem busca liquidez de curto prazo corre o risco de frustração.
Se o ouro possui tantas limitações produtivas, por que ele continua sendo indispensável em uma estratégia de wealth management?
Porque o ouro não deve ser comprado para enriquecer; ele deve ser mantido na carteira para evitar que você empobreça.
O ouro funciona como o seguro contra incêndio da sua casa. Você não acorda torcendo para que a casa pegue fogo para receber a apólice, mas a existência do seguro é o que permite que você durma tranquilo.
Em uma carteira internacional madura, o metal cumpre a função de descorrelação pura no chamado book de proteção (hedge). Ele confere lastro e solidez quando crises de dívida soberana, solavancos geopolíticos ou desvalorizações cambiais abalam os mercados tradicionais de ações e títulos.
Ter uma fatia controlada e estratégica do seu patrimônio alocada em ouro por meio de veículos eficientes garante que o seu capital não dependa integralmente da solvência de governos ou do humor dos mercados de crédito.
Bons investimentos!