O mês de novembro traz para a mesa uma conversa que a maioria dos homens costuma adiar. A campanha do Novembro Azul cumpre o papel essencial de conscientizar sobre a saúde masculina e a necessidade do diagnóstico precoce do câncer de próstata. A medicina tem absoluta razão técnica ao insistir nesse alerta. O adenocarcinoma prostático é o tumor sólido mais frequente na população masculina brasileira, superado exclusivamente pelos tumores de pele não melanoma.
As projeções oficiais do Instituto Nacional de Câncer apontam para quase 72 mil novos diagnósticos anuais no país, o que representa uma média expressiva de cerca de 196 homens diagnosticados todos os dias. No mesmo intervalo, os registros consolidados do Ministério da Saúde e da Sociedade Brasileira de Urologia computam mais de 17.500 óbitos anuais, mantendo um ritmo contínuo e silencioso de cerca de 48 mortes por dia. No horizonte internacional, o levantamento publicado pela comissão da revista The Lancet estima que os casos anuais devem mais que duplicar até 2040, saltando de 1,4 milhão para 2,9 milhões de ocorrências no mundo.
Existe, porém, um ponto cego financeiro que praticamente nenhum investidor coloca na sua planilha de riscos.
Nove em cada dez diagnósticos ocorrem a partir dos 55 anos de idade. Contudo, dados recentes do Ministério da Saúde revelam um crescimento de 32% no volume de atendimentos e diagnósticos em homens com até 49 anos. Esse deslocamento da curva epidemiológica atinge em cheio o investidor exatamente no ápice da sua capacidade produtiva, de liderança executiva e de acumulação de capital.
A detecção em fase inicial assegura uma probabilidade de sobrevida relativa em cinco anos superior a 90%. É uma conquista médica indiscutível. O detalhe ignorado pelo mercado é que a biologia não caminha separada das finanças da família. A cura na rede de ponta custa caro, e o custo assistencial é capaz de comprometer anos de disciplina em acumulação patrimonial.
A maior parte dos investidores assume a premissa confortável de que a posse de um plano de saúde executivo elimina os desembolsos. A rotina hospitalar dos grandes centros oncológicos revela um quadro completamente diferente.
O tempo de reação é um divisor de águas prognóstico. No Sistema Único de Saúde, 71% dos homens com câncer de próstata aguardam mais de 60 dias para dar início ao tratamento, estourando os prazos legais e empurrando a doença para estágios metastáticos incuráveis. Para o investidor que recusa filas e busca as melhores chances de cura preservando as suas funções fisiológicas, a resposta está na medicina suplementar e privada de topo.
Essa rota começa antes mesmo do centro cirúrgico. A confirmação de alta especificidade exige ressonância magnética multiparamétrica e biópsia transperineal guiada por fusão de imagens tridimensionais com sedação, exames que somam entre 5.500 e 11.000 reais nas etapas investigativas.
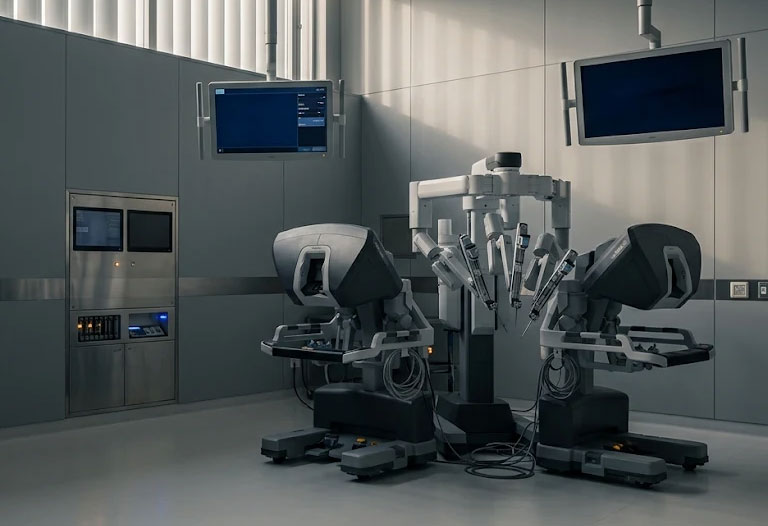
Confirmada a necessidade cirúrgica curativa, a prostatectomia radical assistida pela plataforma robótica Da Vinci consolidou-se como o padrão ouro indispensável. O equipamento viabiliza visão tridimensional microscópica para preservar os feixes nervosos da ereção e esfíncteres urinários, garantindo retorno funcional mais rápido.
Essa tecnologia cobra a conta. Uma cirurgia robótica estritamente particular varia entre 45 mil e 80 mil reais. Mesmo quem possui excelentes planos de saúde depara-se com cobranças residuais de 10 mil a 20 mil reais referentes a complementos de honorários de equipes renomadas e taxas de amortização dos kits robóticos não cobertos pelas operadoras.
Caso o tumor demande radioterapia modulada complementar, o custo oscila entre 35 mil e 75 mil reais. Em cenários avançados que exigem inibidores androgênicos orais modernos, a medicação consome de 11 mil a 18 mil reais por mês, ultrapassando aportes cumulativos de 300 mil a 600 mil reais ao longo de dois a quatro anos de controle da doença.
É aqui que a saúde encontra a matemática da sua carteira. A literatura científica classifica essa desestruturação como toxicidade financeira, um impacto severo que afeta 56% dos pacientes oncológicos no mundo.
No planejamento patrimonial, esse evento atende pelo conceito técnico de risco da sequência de retornos.
Quando um choque biológico exige liquidez rápida de centenas de milhares de reais, o investidor é obrigado a levantar caixa imediatamente. Se essa necessidade coincidir com períodos de baixa do mercado de ações, queda temporária em cotas imobiliárias ou travas de liquidez em títulos privados, o investidor efetua liquidações forçadas de bons ativos com enorme prejuízo.
Desmontar posições no momento errado interrompe a mágica dos juros compostos e destrói o patrimônio edificado para sustentar a sucessão e o conforto familiar.
Ter dinheiro em investimentos não significa possuir liquidez defensiva. O seguro de vida estruturado com cobertura técnica de Doenças Graves funciona no balanço da família como um derivativo de proteção patrimonial em vida.
Mediante a emissão do laudo anatomopatológico conclusivo, a seguradora deposita um capital líquido direto na conta bancária do titular. O benefício conta com amparo legal no artigo 6º da Lei Federal 7.713, entrando completamente isento de Imposto de Renda.
Essa injeção de capital livre absorve as faturas hospitalares, viabiliza o acesso aos melhores cirurgiões robóticos e repõe a renda pessoal durante a recuperação, sem que seja necessário resgatar um único centavo da carteira de investimentos.
Fazer os exames preventivos de rotina é um dever básico de quem valoriza a longevidade. Proteger a estrutura financeira para que um laudo médico não comprometa o futuro dos seus filhos é um dever de maturidade patrimonial.
Na próxima semana, na segunda parte desta análise, vamos abrir o contrato das apólices e mostrar as armadilhas de seguradoras, como as exclusões de escores da escala Gleason, para você auditar se a sua proteção realmente paga o diagnóstico na hora necessária.
O Diagnóstico Patrimonial avalia a solvência da sua estrutura financeira perante imprevistos dessa ordem, mapeando gargalos de liquidez e desenhando a blindagem sob medida para a sua família.
Se você deseja auditar a segurança do seu patrimônio com critério técnico, clique no link para agendarmos a nossa conversa.