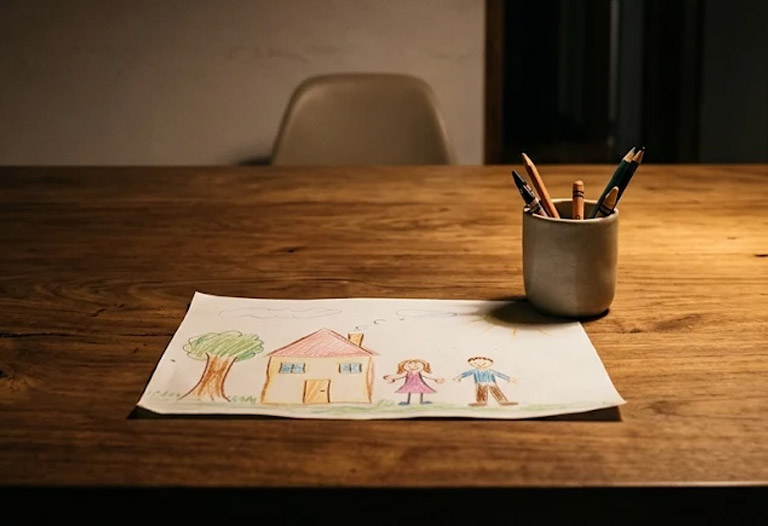
Daqui a 100 anos, quase tudo que hoje parece urgente terá perdido a importância. A discussão que tirou seu sono. A opinião de quem você mal conhece. Aquela sexta-feira em que você abriu o aplicativo da corretora doze vezes porque a Bolsa caiu.
Nessa mesma sexta, você chega em casa depois que sua filha dormiu. Tem um desenho na mesa. Ela deixou ali porque queria te mostrar quando você chegasse.
Uma sexta assim acontece. O que me faz pensar é a facilidade com que a gente vai deixando essas tardes para uma fase da vida em que, supostamente, vai sobrar tempo.
Investir exige adiar escolhas. Você abre mão de gastar hoje para ter mais margem de decisão amanhã. Foi assim que muita gente construiu o patrimônio que tem. Depois de vinte anos fazendo isso, porém, vale perguntar se o hábito que ajudou você a acumular ainda faz sentido para cada decisão que você continua adiando.
Vamos colocar uma delas na ponta do lápis.
Imagine um pai com R$ 3 milhões investidos. Ele ganha R$ 18 mil líquidos por mês, exatamente o que a família gasta. Se liberar as sextas-feiras para ficar com a filha, sua renda cai para R$ 12 mil. Mantidas as despesas, faltam R$ 6 mil por mês. É esse valor que a carteira precisaria cobrir.
No primeiro ano, seriam R$ 72 mil em retiradas. Em três anos, R$ 216 mil, ou 7,2% do patrimônio inicial. Se as despesas subirem para R$ 20 mil mensais, a diferença passa a R$ 8 mil por mês e o total chega a R$ 288 mil. As duas contas estão em reais de hoje e supõem que a reserva destinada aos saques acompanhe a inflação, já descontados custos e impostos.
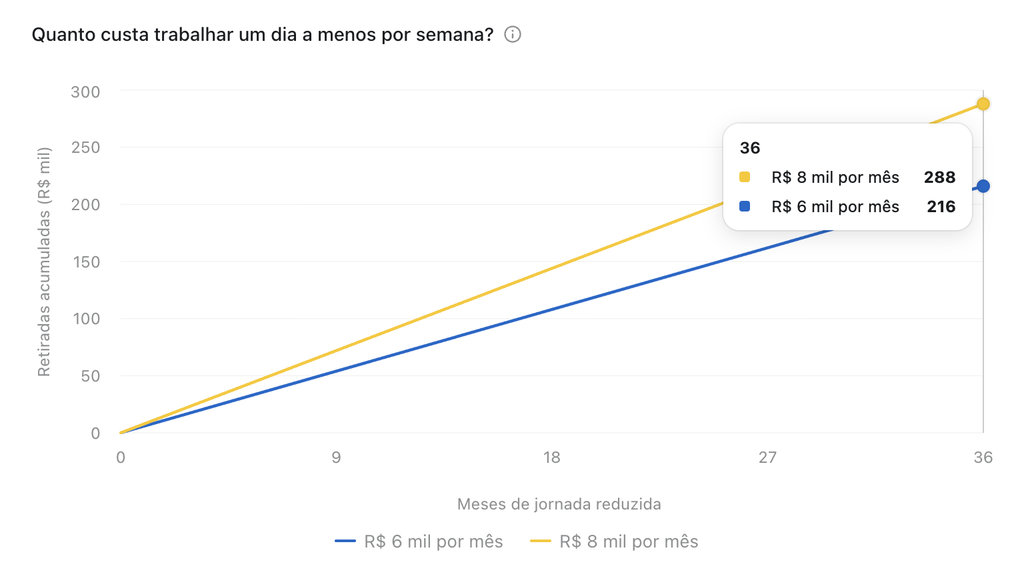
No primeiro cenário, separar R$ 216 mil hoje deixaria R$ 2,784 milhões para a aposentadoria e os demais compromissos. É aí que entra o planejamento. Esse valor cobre o que a família ainda vai precisar? A parcela destinada aos saques está disponível mês a mês? Dependendo das respostas, esperar pode ser a decisão sensata.
Agora vamos fazer a conta pelo calendário dela.
Em uma pesquisa americana de 2021, os pais passavam em média 5h19 por dia com filhos de até 5 anos, 4h14 com filhos de 6 a 12 e 2h59 com filhos de 13 a 17. Ao aplicar essas médias a cada faixa de idade, dá para estimar quanto da convivência até os 18 anos ainda resta conforme a criança cresce.
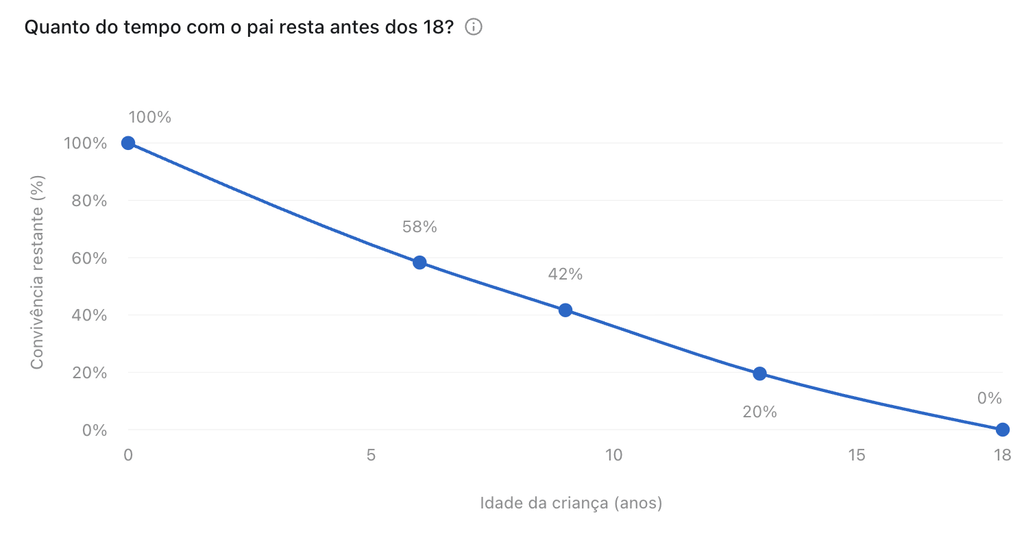
Se a filha tem seis anos, ainda restam 58% desse tempo estimado. Quando ela fizer nove, restarão 42%. Aos treze, cerca de 20%. O calendário encurta e, na média da pesquisa, o tempo que pais e filhos passam juntos em um dia também diminui.
No exemplo da carteira, liberar um dia por semana durante três anos dá 144 sextas-feiras, considerando 48 semanas de trabalho por ano. Em muitas delas, provavelmente vai acontecer pouca coisa. Buscar na escola, passar na padaria, ficar do lado da bicicleta enquanto ela aprende a pedalar. Talvez, numa dessas sextas, ela termine o desenho e você esteja ali para ver.
Daqui a três anos, você pode abrir o extrato e calcular quanto rendeu o dinheiro que decidiu deixar investido.
O desenho talvez ainda esteja guardado.
A menina que o deixou na mesa esperando você chegar já vai ter nove anos.
Forte abraço!
Eduardo Voglino