Caro leitor,
Em 1788, ao defender a Constituição americana no Federalista nº 51, James Madison escreveu que “a ambição deve ser feita para contrabalançar a ambição”. A ideia era dividir o poder entre instituições que se vigiam mutuamente, para que nenhuma pudesse agir sozinha.
Mais de dois séculos depois, esse desenho continua em funcionamento. No dia 3 de novembro, os eleitores americanos deram o Congresso aos democratas, enquanto os republicanos mantiveram a Casa Branca. O atrito previsto por Madison voltou à cena, e o mercado, pouco receptivo a surpresas, precisou avaliar o que isso significa.
A reação veio nos dois pregões seguintes e foi bastante diferente de um dia para o outro. Não se trata aqui de tomar partido entre republicanos e democratas. Para quem investe no exterior, o importante é entender como o mercado interpretou o resultado, o que ainda está indefinido e quais efeitos podem ir além de uma sessão de bolsa.
- Congresso de um partido e Casa Branca de outro ➔ veto de um lado, investigação do outro ➔ menos lei nova, mais supervisão!
- Estados mais críticos a data centers ➔ licenças, tarifas e prazos mais incertos ➔ risco para a expansão da infraestrutura de IA.
- Petróleo sensível a cada sinal de paz ou escalada no Irã ➔ inflação e juros ➔ impacto no preço das ações.
No Senado, a contagem da Al Jazeera até a manhã de 5 de novembro mostrava ao menos 54 cadeiras democratas contra 44 republicanas, com Alasca e Mississippi ainda indefinidos. Foram sete cadeiras republicanas viradas, entre elas as do Texas (a primeira de um democrata desde 1993), de Ohio, da Carolina do Norte, de Iowa e do Kansas (a primeira desde 1932). Na Câmara, o mesmo levantamento apontava ao menos 240 democratas e 147 republicanos, com 48 disputas ainda abertas. Os números finais podem mudar.
A participação também chamou atenção, cerca de 122,7 milhões de votos, ou 48,76% dos eleitores aptos, o segundo maior comparecimento em uma eleição de meio de mandato em mais de um século, segundo o Election Lab da Universidade da Flórida.
Na quarta-feira, 4 de novembro, o mercado respirou. O S&P 500 subiu cerca de 1,6%, o Dow Jones avançou 1.569 pontos (3%), o índice de volatilidade VIX fechou em 16,61 pontos e o petróleo Brent caiu -8,7%, para US$94,62.
Na quinta-feira, porém, o movimento se inverteu. O S&P 500 caiu -4,36%, para 7.353,73 pontos. A Nasdaq recuou -5,5%, para 24.315 pontos, e ficou cerca de 12% abaixo do recorde recente, uma correção. O VIX saltou para 28,18 pontos.
A queda também chegou a outros mercados. O Kospi, da Coreia do Sul, recuou -5,3% no mesmo dia, e o Banco da Inglaterra elevou os juros. O Treasury de dez anos rendia 4,84%, enquanto o Brent voltava a US$98,29. Ou seja, além da política, juros, petróleo e valuation de tecnologia também estavam no radar.
No fim, o que assustou o mercado foi uma pergunta específica: e se construir data centers ficar mais difícil e mais caro?
O ponto de partida dessa incerteza não está em Washington, mas nas capitais estaduais. No Texas, o governador republicano Greg Abbott interrompeu novas concessões de conexão elétrica para data centers em agosto, suspendeu autorizações ambientais para auditoria e quer que as empresas arquem com os próprios custos de rede. Do lado democrata, a governadora eleita Gina Hinojosa defendeu, em outubro, congelar novos projetos até que os parlamentares aprovem salvaguardas e eliminem incentivos fiscais.
O movimento se repete em outros estados importantes. Em Ohio, a governadora eleita Amy Acton levantou a possibilidade de uma pausa condicional, enquanto Keisha Lance Bottoms prometeu suspender temporariamente novos empreendimentos na Geórgia. Segundo o Data Center Watch, 43% dos candidatos aos governos estaduais adotaram discursos favoráveis a limitar a expansão do setor.
A pressão local não começou com a eleição. Apenas nos três primeiros meses deste ano, cerca de 75 empreendimentos, avaliados em US$130 bilhões, sofreram vetos ou atrasos relevantes. Propostas para restringir essa infraestrutura surgiram em 14 estados, com apoio dos dois partidos, impulsionadas por preocupações com o consumo de energia e água, a ocupação do solo e as tarifas residenciais.
Os mercados reagiram na proporção da exposição.
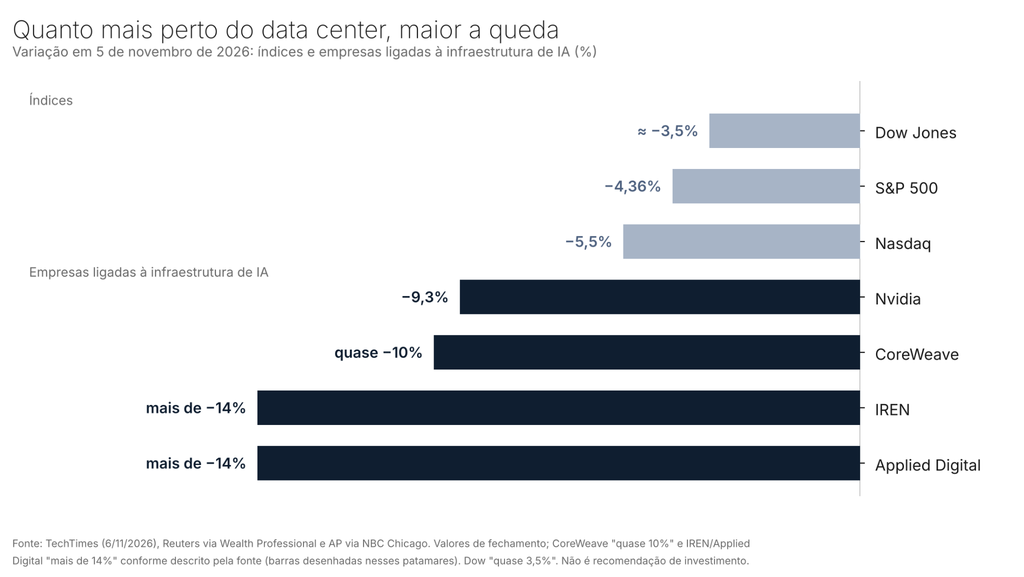
Há um detalhe importante nessa discussão. No âmbito federal, o projeto de moratória apresentado por Bernie Sanders e Alexandria Ocasio-Cortez em março enfrenta uma dificuldade matemática, já que a maioria democrata no Senado fica abaixo dos três quintos necessários para encerrar um debate e dos dois terços para derrubar um veto, segundo a Allianz Global Investors.
Por isso, o risco regulatório mais concreto está nas capitais estaduais, e o Texas merece atenção especial: a Bloom Energy projeta que o estado concentre perto de 30% da capacidade americana de data centers até 2028.
Os investimentos, por sua vez, já estão em andamento. As grandes empresas de tecnologia devem investir até US$828 bilhões em IA em 2026, enquanto a CBRE contabilizou um recorde de 7.481 megawatts em construção nos principais mercados norte-americanos no primeiro semestre.
Segundo o Laboratório Nacional Lawrence Berkeley, os data centers respondem por cerca de 4,5% da eletricidade dos Estados Unidos. Essa parcela pode chegar a algo entre 9,5% e 15% até o fim da década. Quanto maior o consumo, maior a pressão política sobre o setor.
A guerra no Oriente Médio, iniciada em 28 de fevereiro, é outro fator que pode mexer com os preços. Nesse caso, a incerteza é ainda maior do que a provocada pela eleição.
Na segunda-feira, 9 de novembro, o Brent era negociado perto de US$94 e o WTI, a US$88,09. O mercado acompanhava uma proposta interina mediada pelo Catar: o Irã reabriria o Estreito de Ormuz e pararia de atacar petroleiros, enquanto os Estados Unidos suspenderiam o bloqueio naval e econômico e liberariam US$8 bilhões em recursos iranianos congelados no Catar.
Nenhum dos dois governos confirmou os termos. O secretário de Estado, Marco Rubio, classificou as exigências iranianas como “ultrajantes” e disse que não há avanço próximo. Já o chanceler iraniano, Abbas Araghchi, afirmou que a oferta de reabrir Ormuz em dois dias continua de pé, desde que a guerra termine em todas as frentes. Os ataques a navios continuaram no fim de semana, e um memorando parecido, em maio, desmoronou após um ataque a petroleiros.
O fim da guerra não depende das urnas, mas o petróleo já mostrou como os preços reagem a cada sinal. O Brent caiu -8,7% em um dia e recuperou parte da perda no dia seguinte. Um acordo reduziria a pressão sobre inflação e juros, dois fatores que pesam bastante no valuation das empresas de tecnologia. Uma nova escalada teria o efeito contrário.
Diante desses fatores macroeconômicos e regulatórios, o que podemos esperar da política americana?
O termo em inglês é gridlock: quando a divisão de poder dificulta o avanço da agenda legislativa.
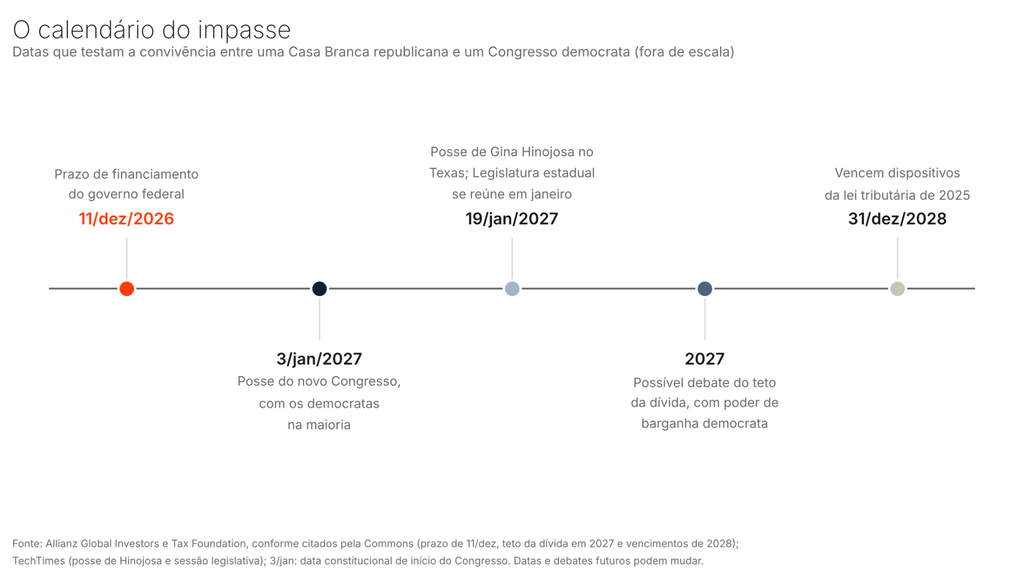
O novo Congresso toma posse em 3 de janeiro de 2027. Antes disso, em 11 de dezembro, vence o prazo para financiar o governo federal, e a Allianz Global Investors vê risco de paralisação.
Em 2027, a discussão sobre o teto da dívida pode dar poder de barganha aos democratas. A Tax Foundation, porém, aponta que a margem de manobra do partido será pequena com a Casa Branca nas mãos dos republicanos.
A história oferece um exemplo. O Congresso eleito em 1994, também de partido diferente do presidente, teve duas paralisações de governo no inverno de 1995-1996, uma delas de 21 dias. Em 1997, os mesmos atores aprovaram uma lei que reduziu a alíquota máxima sobre ganhos de capital de longo prazo de 28% para 20%. Impasse e acordo podem conviver na mesma legislatura.
Aqui os dados são mais favoráveis do que o dia 5 de novembro sugere. Em 19 eleições legislativas de meio de mandato entre 1950 e 2022, o S&P 500 subiu nos 12 meses seguintes em todas elas, com média de 15,1% e mediana de 14,5%. Nos 14 ciclos de governo dividido, a média foi de 15,1%, igual à de todos os ciclos. Nos seis em que a Câmara trocou de mãos, foi de 16,1%.
Para o caso mais parecido com o atual, Câmara democrata e presidente republicano, calculei a média dos nove ciclos em que isso ocorreu (1954, 1958, 1970, 1974, 1982, 1986, 1990, 2006 e 2018): 15,6%, com todos os resultados positivos. A amplitude é grande, de 1,1% em 1986 a 33,2% em 1954.
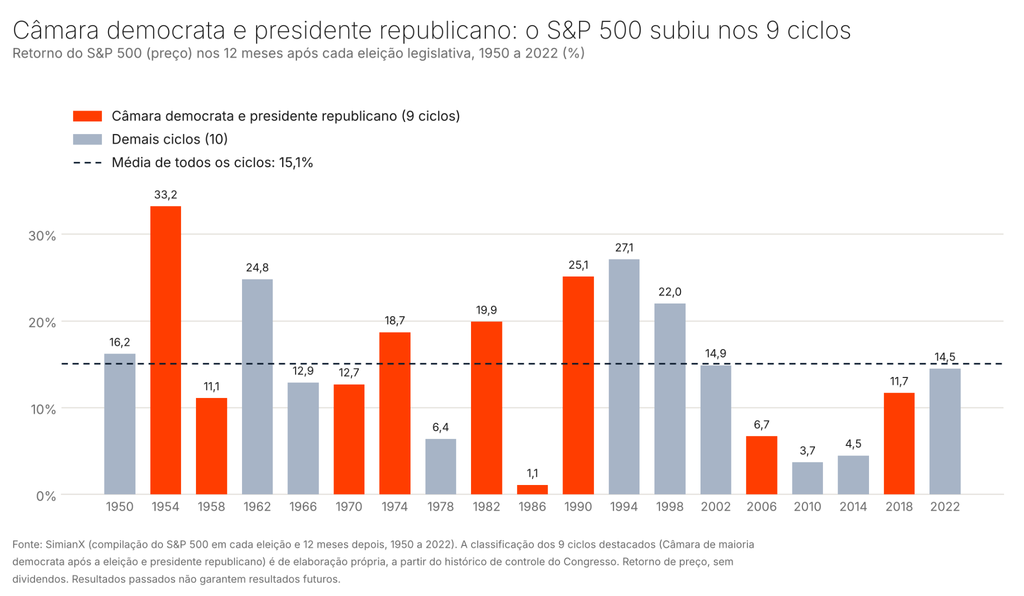
Esse histórico tem limites, e eles merecem a mesma atenção:
- A amostra é pequena, já que nove ciclos não formam uma regra, e o próprio levantamento que consultei lembra que a composição do Congresso explica pouco da variação dos retornos. Lucros, juros, inflação e o ponto de partida do valuation pesaram mais.
- O resultado médio esconde casos duros, por exemplo, em 1986, o ganho de 1,1% incluiu o crash de outubro de 1987. Em 2006, o retorno de 6,7% em 12 meses foi seguido de uma queda de 32,7% nos 24 meses, por causa da crise financeira.
- Os números históricos são de retorno de preço do índice amplo, não dizem nada sobre setores, e foi justamente o setor de tecnologia que levou o golpe.
- A causa do dia 5 de novembro não é única, os juros longos em 4,84%, a alta de juros no Reino Unido e dúvidas sobre o retorno do investimento em IA já pesavam antes da eleição. A política pode ter sido o gatilho, e não a causa inteira.
- Boa parte da conta ainda está em aberto, a contagem final da Câmara, a conclusão do Senado, a proposta para Ormuz e o que a Legislatura texana de fato aprovará em janeiro.
A eleição não mudou a direção da economia americana de um dia para o outro, mas mudou a distribuição de riscos. De um lado, um Congresso dividido tende a produzir menos lei nova e mais audiências, o que historicamente não impediu o mercado de subir. De outro, o risco regulatório de infraestrutura de IA deixou de ser abstrato, e o endereço dele está nos estados, com licenças, tarifas de energia e prazos.
Ao gerenciar ativos globais, a grande chave está em diferenciar dois vetores. O primeiro abrange o mercado acionário amplo dos Estados Unidos, que historicamente responde de forma favorável a governos divididos. O segundo envolve posições concentradas em uma única tese, especificamente na premissa de que o avanço da infraestrutura de data centers manterá seu ritmo inalterado.
A volatilidade recente provou que ativos altamente expostos tendem a sofrer correções bem mais severas quando entraves regulatórios despontam. Avaliar a proporção desse risco dentro do seu portfólio é um exercício estritamente quantitativo e de alocação, distante de preferências partidárias.
Assim como o contrapeso de forças concebido por Madison, na gestão de investimentos nenhuma tese deve atuar sem o devido contrapeso, cabendo aos valuations refletirem essa constante fricção.
Bons investimentos!