Caro leitor,
O pensador francês Alexis de Tocqueville observou, em O Antigo Regime e a Revolução, que o momento mais perigoso para um mau governo costuma ser aquele em que ele começa a se reformar.
A frase descreve um paradoxo político antigo: a revolta raramente nasce quando nada muda. Ela surge quando o ajuste começa, quando o custo da correção deixa de ser abstrato e passa a ter endereço.
É esse paradoxo que a França vive agora.
O que começou em meados de setembro como um protesto de estudantes de uma escola da periferia de Paris, reclamando de prédios degradados e falta de professores, virou, em poucas semanas, uma crise que envolve o orçamento do país, a estabilidade do governo e o preço da dívida francesa no mercado.
Para quem investe no exterior, o episódio importa por uma razão simples. A Europa costuma ser tratada como um bloco estável, e a dívida francesa já foi uma das referências de segurança do continente.
Quando o mercado começa a cobrar mais caro da França do que de países historicamente tratados como mais frágeis, vale parar para entender o mecanismo.
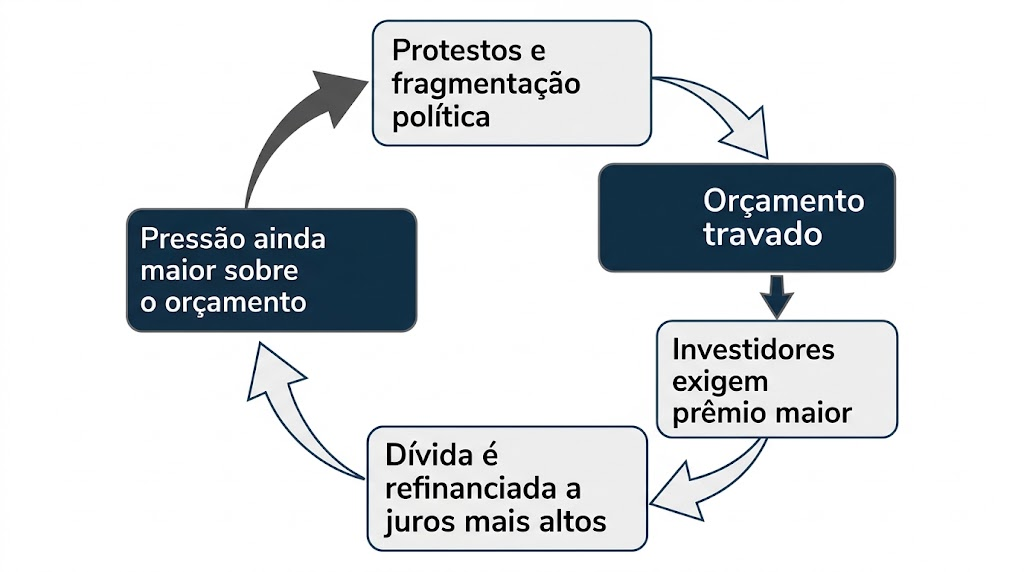
O fio condutor é uma cadeia de quatro elos: a rua, o orçamento, o prêmio de risco e o custo de rolagem da dívida.
Antes de entrar em cada elo, vale ver a sequência dos fatos.
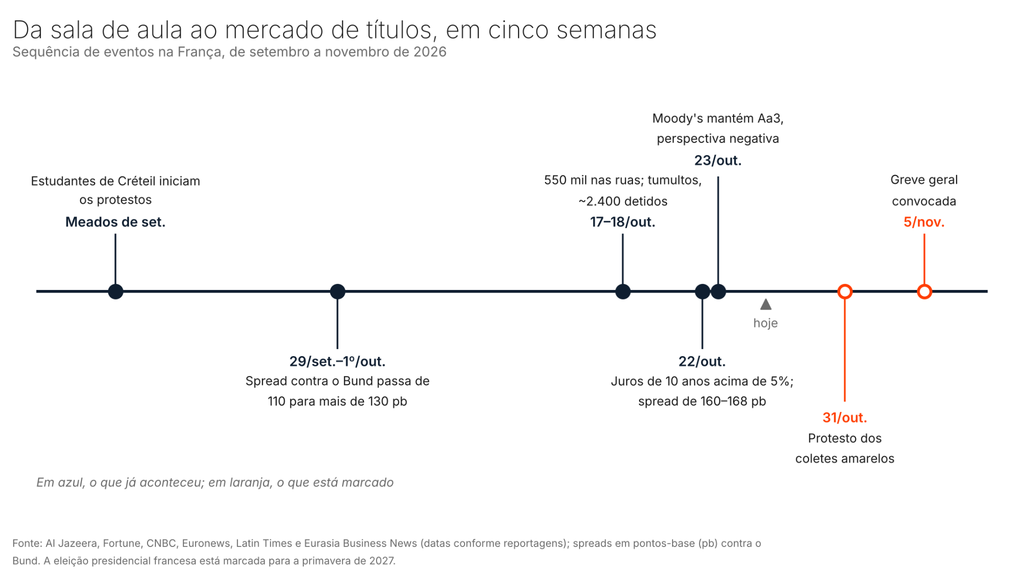
Os protestos começaram em uma escola de Créteil, na região metropolitana de Paris, e se espalharam por milhares de escolas pelo país. Ao movimento estudantil se somaram sindicatos de professores, remanescentes dos “coletes amarelos” e, depois, uma pauta mais ampla de custo de vida, combustíveis e oposição a cortes de gastos públicos.
No fim de semana de 17 e 18 de outubro, cerca de 550 mil pessoas marcharam em dezenas de cidades, 110 mil delas em Paris, segundo as autoridades. A maioria dos atos foi pacífica, mas houve confrontos, saques e prédios públicos incendiados. O Ministério do Interior contabilizou quase 2.400 detidos e cerca de mil policiais feridos.
O presidente Emmanuel Macron condenou a violência e convocou estudantes, professores, parlamentares, sindicatos e empresários para discutir propostas. Há novas datas no calendário: um protesto dos coletes amarelos em 31 de outubro e uma greve geral convocada para 5 de novembro.
Do ponto de vista do investidor, o que importa não é o lado de cada ator. É que a rua passou a competir com o Parlamento como fonte de pressão sobre as contas públicas.
O governo do primeiro-ministro Sébastien Lecornu, que não tem maioria própria, apresentou um orçamento de 2027 que prevê cerca de € 54 bilhões em economias. O pacote inclui congelamento do salário do funcionalismo e limite para o reajuste de aposentadorias. A meta é reduzir o déficit de 5,4% para 5,0% do PIB.
O problema é de aritmética política. O Parlamento está fragmentado, e as duas pontas do espectro, a extrema direita e a esquerda radical, lideram as pesquisas para a eleição presidencial da primavera de 2027. Ambos os lados criticam o governo, e o mercado duvida de que qualquer um deles faria o ajuste necessário.
O governo ainda tem ferramentas, como o artigo 49.3, que permite aprovar um texto sem votação, e decretos orçamentários. Em 2026, o orçamento do ano só foi aprovado em fevereiro, depois de o governo sobreviver a duas moções de censura. Ou seja, o caminho existe, mas custa capital político, justamente quando as ruas estão cheias.
A Moody’s tratou desse ponto na sexta-feira, 23 de outubro. A agência manteve a nota da França em Aa3, mas com perspectiva negativa, citando a fragmentação política e o risco de que a instabilidade social limite o ajuste. Ela espera que o orçamento seja aprovado, possivelmente por decreto, com o déficit caindo para cerca de 5,2% em 2027, e a dívida chegando perto de 122% do PIB. Fitch e S&P têm a nota um degrau abaixo.
É aqui que a rua encontra o mercado. O spread é a diferença entre o juro que a França paga ao se endividar por dez anos e o que a Alemanha paga. Como o título alemão (o Bund) é a referência de segurança da Europa, essa diferença mede quanto o investidor exige a mais para carregar o risco francês.
No início de setembro, esse spread estava perto de 85 pontos-base. Em 29 de setembro, passou de 110. No dia 1º de outubro, passou de 130, o maior nível desde a crise da dívida da zona do euro. Em 22 de outubro, chegou a algo entre 160 e 168 pontos-base, o maior desde 2011, e o juro de dez anos da França cruzou 5% ao ano pela primeira vez desde 2002. Segundo a imprensa financeira, por um breve período ele superou o dos títulos do Tesouro americano, algo que não ocorria desde 2013.
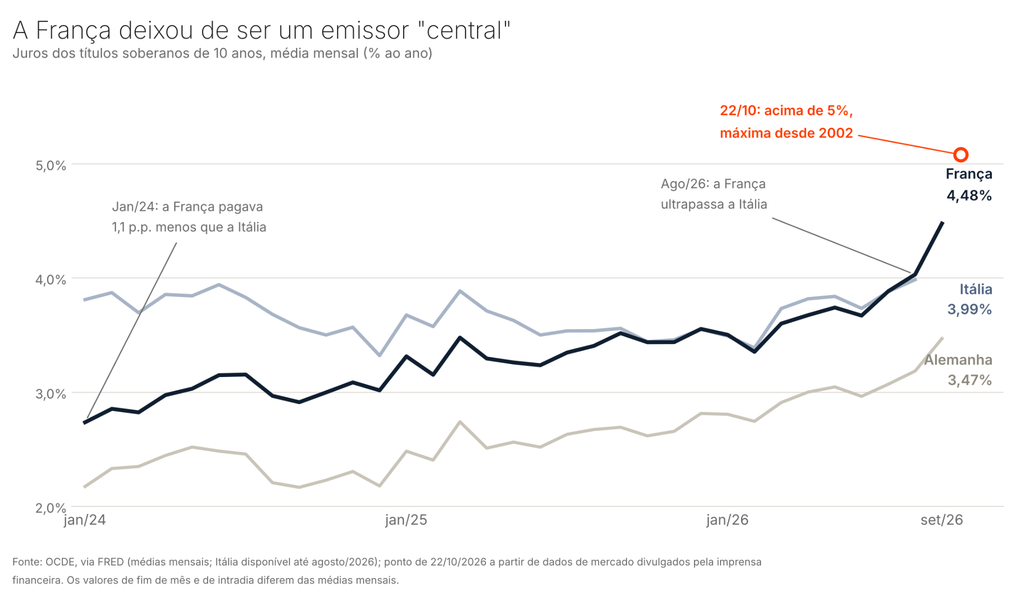
O gráfico mostra o movimento em perspectiva. Em janeiro de 2024, a França pagava cerca de 1,1 ponto percentual a menos que a Itália. Em agosto de 2026, as médias mensais já se inverteram: 4,03% para a França, 3,99% para a Itália.
Um emissor que, por décadas, esteve próximo da Alemanha passou a ser precificado ao lado dos países periféricos.
O mais interessante é que o tamanho da dívida não explica tudo. A Itália deve mais, 137% do PIB contra 116% da França, e tem um déficit menor, de 3,1% contra 5,1% em 2025. A Bélgica tem déficit parecido com o francês, 5,2%, e dívida um pouco menor.
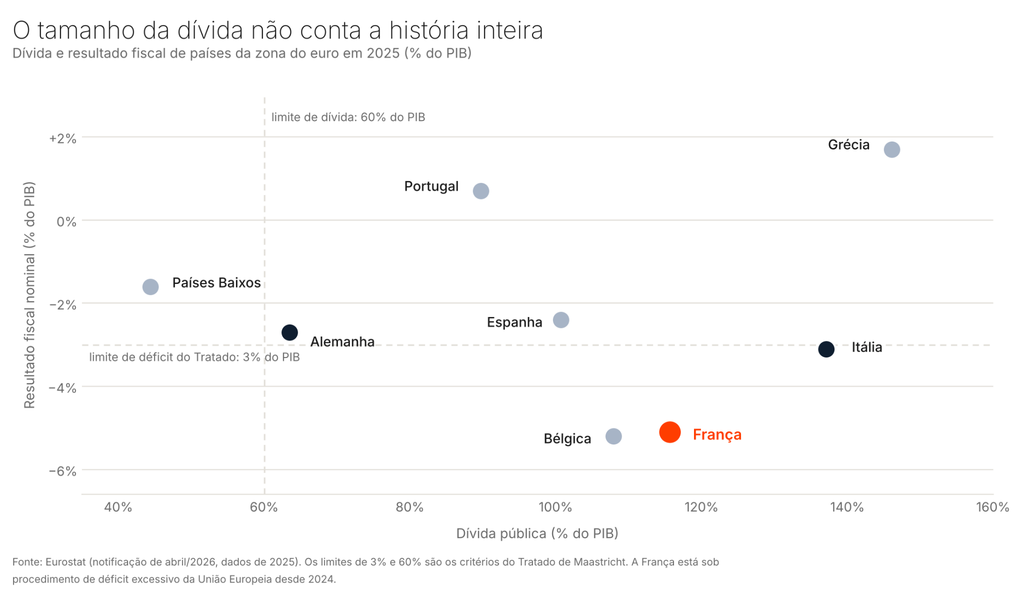
O mercado, portanto, não olha só para a dívida acumulada. Olha para a trajetória do déficit e, principalmente, para a capacidade de o sistema político corrigi-lo. É o que a Moody’s chama de fragmentação.
Em outras palavras, o prêmio de risco francês é, em boa medida, um prêmio de governabilidade.
O último elo é o menos visível e, por isso, o mais traiçoeiro. A dívida francesa chegou a um recorde de € 3,6 trilhões, cerca de 119% do PIB no segundo trimestre de 2026. Mas, ela não vence de uma vez. O prazo médio é de cerca de 8,5 anos, e a cada ano uma parte é refinanciada.
Isso gera algum fôlego, juros mais altos hoje não se transformam em despesa imediata sobre todo o estoque. Mas a conta chega aos poucos.
Para ter uma ideia da ordem de grandeza, um ponto percentual de juro a mais sobre toda a dívida equivaleria, em um exercício hipotético, a € 36 bilhões por ano, dois terços do pacote de € 54 bilhões em debate. Na prática o efeito se espalha por vários anos, mas a direção é clara.
Justamente aqui aparece o ciclo vicioso. Juros mais altos pressionam o orçamento, o que exige mais cortes, que alimentam mais protestos, que dificultam a aprovação do ajuste, que mantém os juros altos. Estrategistas citados pela imprensa chegam a apontar o risco de que a pressão social leve o governo a gastar mais, e não menos, o que pioraria o quadro.
De qualquer modo, apesar da situação demandar atenção, não é hora para alarmismo. Uma análise honesta precisa mostrar também o que segura essa história:
- A nota continua alta: Aa3, mesmo com perspectiva negativa, ainda é uma classificação de baixo risco. A agência manteve a nota na semana mais tensa.
- A dívida é longa: Com prazo médio de 8,5 anos, o impacto dos juros sobre as contas é gradual. A França não precisa se financiar de uma vez em um mercado mais caro.
- Existe uma rede de proteção: O Banco Central Europeu dispõe de um instrumento criado para conter distorções entre os juros dos países da zona do euro, o TPI. Ele existe para situações em que o movimento deixa de refletir fundamentos.
- Já houve ruas cheias antes: Os protestos contra a reforma da previdência, em 2023, e os “coletes amarelos”, em 2018, foram intensos e não resultaram em crise financeira.
- O governo ainda tem ferramentas: Se não conseguir votar, pode usar decretos. O custo é político, não financeiro.
Há, por outro lado, um ponto de atenção que corta nos dois sentidos: cerca de 57,5% da dívida francesa está com investidores estrangeiros. É uma base ampla, mas também mais sensível ao humor externo.
Enquanto isso, as ruas de outros países europeus também se mexem. Um movimento batizado de “17 de outubro” reúne protestos na Itália, na Bélgica, na Espanha, em Portugal e na Albânia. Em Milão, houve tumultos e o governo enviou 500 soldados. Na Bélgica, os estudantes saíram às ruas em Liège desde 1º de outubro e a onda chegou a Bruxelas.
Mas é preciso separar o clima de risco comum. As pautas variam: moradia e aposentadorias na Espanha e em Portugal, educação na Albânia, custo de vida e salários na Itália.
O que a França tem de particular é a combinação de ruas cheias, déficit de 5,1% do PIB, Parlamento dividido e eleição daqui a alguns meses.
Os países que mais se parecem com a França do ponto de vista fiscal são os que merecem mais atenção. A Bélgica, com déficit de 5,2% e dívida de 108% do PIB, tem um perfil próximo. A Itália mostrou sinais de pressão, com o spread italiano chegando a cerca de 106 pontos-base em 1º de outubro, o maior desde junho de 2025, embora siga bem abaixo do francês. A Espanha, que convocou eleições antecipadas, tem déficit de 2,4% e dívida em queda, e Portugal e a Grécia registram superávit.
Há ainda uma camada macro. No início de outubro, os mercados já embutiam nos preços a possibilidade de uma alta de juros do BCE, em meio à pressão dos preços de energia. Juros mais altos na região reforçam o desafio de quem já tem dívida elevada.
Os efeitos para uma carteira não dependem de prever o desfecho. Dependem de entender por onde o risco chega:
- Renda fixa soberana europeia: O spread é o prêmio por governabilidade. Juros maiores atraem, mas títulos mais longos oscilam mais de preço quando o prêmio aumenta, e o investidor que carrega esses papéis assume o risco de marcação a mercado. Não é mais possível tratar o conjunto da zona do euro como um bloco homogêneo de risco.
- Moeda: O euro é afetado por episódios de estresse fiscal na região. Para o investidor brasileiro, que já tem exposição em moeda forte, a questão é como o euro entra, ou não, na composição dessa parcela.
- Ações europeias: As empresas sentem a crise de forma desigual. As que dependem do consumo e da atividade doméstica da França sofrem mais com protestos, greves e crédito mais caro. As que têm receita global, como boa parte das grandes exportadoras europeias, são menos afetadas. Bancos e seguradoras tendem a ser grandes detentores de dívida soberana, o que liga o risco do emissor ao do sistema financeiro.
- Diversificação: A lição não é fugir da Europa, e sim evitar tratar “Europa” como uma única aposta. A concentração de risco em um emissor, em um país ou em uma região cobra um preço quando a política deixa de colaborar. Ativos que não são passivos de nenhum governo cumprem um papel de proteção quando a confiança no emissor oscila, como o ouro.
A crise francesa é menos uma história sobre a França e mais um lembrete sobre como o mercado precifica a confiança. Dívida alta, sozinha, nunca foi o problema. O Japão, os Estados Unidos e a própria Itália convivem com ela há anos. O que muda o preço é a dúvida sobre a capacidade de um sistema político de corrigir o rumo.
É também um exemplo de como eventos que começam fora do mercado, em uma sala de aula ou numa avenida, chegam ao preço dos ativos por canais mais previsíveis do que parecem.
Orçamento, juros, rolagem. O trabalho do alocador não é adivinhar quando isso acontece, e sim garantir que a carteira não dependa de um único desfecho.
Tocqueville talvez diria que o momento de maior risco é aquele em que o ajuste começa. Para o investidor, o recado é mais simples: o risco político também tem preço e ele aparece primeiro no mercado de títulos.
Bons investimentos!