O cientista da computação Mark Weiser escreveu, em 1991, que “as tecnologias mais profundas são aquelas que desaparecem: elas se entrelaçam no tecido da vida cotidiana até se tornarem indistinguíveis dela”.
A frase vale para a eletricidade, para o encanamento e para a rede de cabos sob as nossas ruas. Ninguém acorda pensando no transformador do quarteirão. Ele só vira assunto quando falha.
Nos mercados financeiros internacionais, o debate dos últimos anos tem um protagonista claro: a Inteligência Artificial. Falamos de modelos, de chips, de quem lidera a corrida de software.
Poucos perguntam o que precisa existir fisicamente para que essa revolução funcione: de onde vem a energia, quem fabrica os equipamentos, onde ficam as fábricas e quem protege os dados.
É nesse capítulo esquecido que está a tese de hoje. Ela não depende de acertar qual empresa de tecnologia vencerá a próxima rodada. Depende de uma pergunta mais simples e mais lenta: o mundo físico consegue acompanhar o ritmo do mundo digital?
Para organizar a discussão, vale usar uma síntese em três verbos, que resume as prioridades de uma economia em reconfiguração: construir, energizar e proteger.
- Cadeias de suprimento mais curtas ➔ Reindustrialização ➔ Demanda por fábricas, máquinas e equipamentos elétricos
- IA, data centers e eletrificação ➔ Mais consumo de energia ➔ Demanda por rede, geração e transformadores
- Mais dados e mais conexões ➔ Mais superfície de ataque ➔ Demanda por segurança digital
Durante boa parte da última década, o consumo de eletricidade nos Estados Unidos praticamente não se mexeu. Entre 2014 e 2021, as vendas totais de energia elétrica subiram cerca de 1% em sete anos, segundo a Energy Information Administration (EIA), a agência de estatísticas de energia do governo americano. Uma indústria inteira de concessionárias aprendeu a planejar em um mundo de demanda estável.
Esse mundo está mudando. A própria EIA projeta que o consumo de 2026 e o de 2027 serão recordes, com 4.269 e 4.399 bilhões de kWh, contra 4.195 bilhões em 2025. O detalhe mais revelador está na composição, o consumo do setor comercial, onde estão os data centers, deve superar o residencial em 2026 pela primeira vez na série histórica.
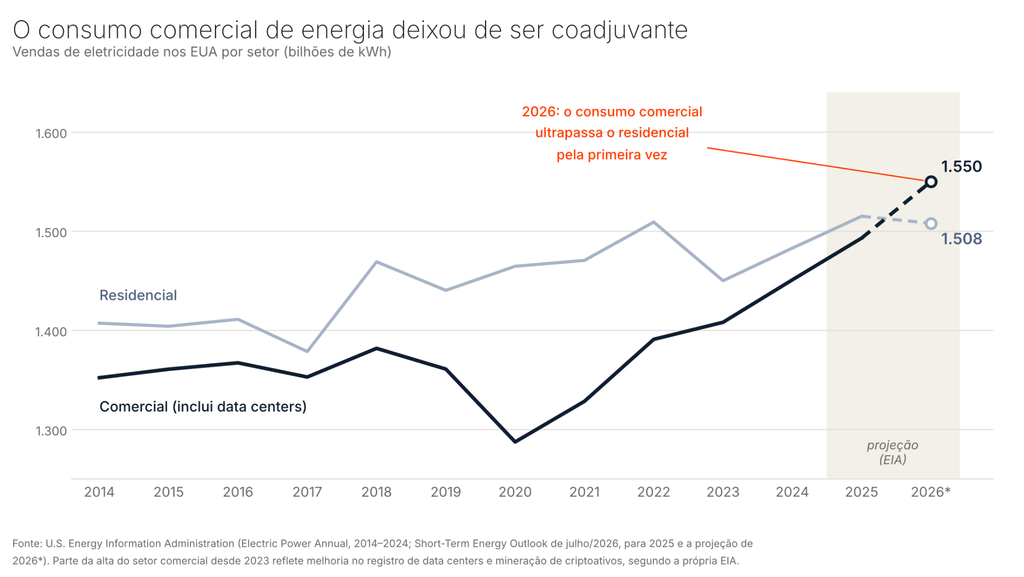
Há uma ressalva importante. Parte dessa alta nos números comerciais desde 2023 reflete uma melhoria no registro de data centers e de mineração de criptoativos, e não apenas consumo novo. Mesmo descontado esse efeito, o recado é direto.
Segundo um relatório do Lawrence Berkeley National Laboratory, ligado ao Departamento de Energia, os data centers respondem hoje por cerca de 4,5% da eletricidade americana e podem chegar a algo entre 9,5% e 15% até o fim da década, respondendo por mais de 40% do crescimento da demanda nos próximos cinco anos.
Gerar mais energia não adianta se não houver como transportá-la. É aqui que a tese ganha corpo, e também onde ela esbarra na física.
A rede elétrica americana foi desenhada, em grande parte, para outro século.
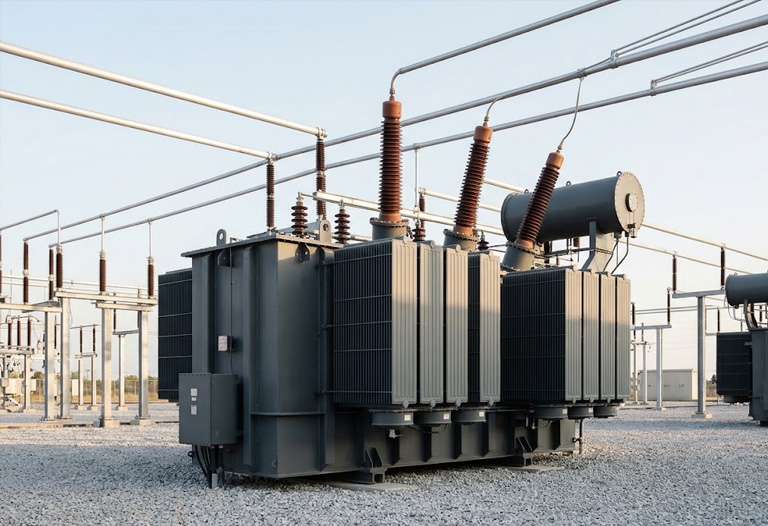
Estimativas citadas pelo Departamento de Comércio e por compilações de DOE, NREL, EIA e ASCE indicam que cerca de 70% dos transformadores em operação e das linhas de transmissão de alta tensão têm mais de 25 anos. Cerca de 60% dos disjuntores de transmissão têm 30 anos ou mais. Grandes transformadores e subestações foram projetados para durar cerca de 40 anos.
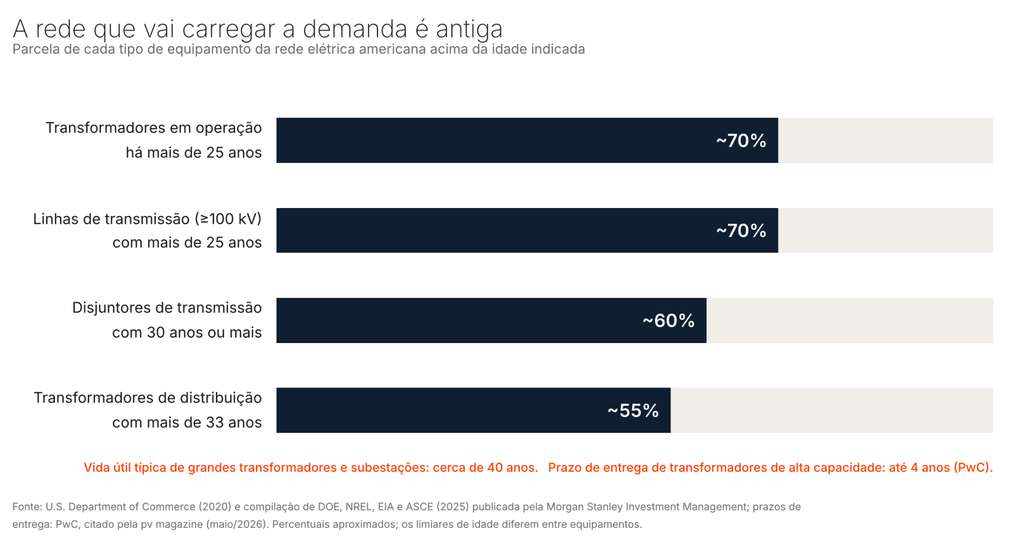
Renovar essa estrutura é um problema de manufatura, de tempo e de dinheiro ao mesmo tempo. Segundo a Wood Mackenzie, a demanda por transformadores elevadores de geração cresceu 274% entre 2019 e 2025, e a de transformadores de subestação, 116%. Os preços subiram cerca de 80% em cinco anos, e os prazos de entrega de equipamentos de alta capacidade podem chegar a quatro anos, segundo a PwC.
Isso ajuda a explicar por que esse é um capítulo pouco glamouroso e pouco comentado. Equipamento elétrico pesado não se improvisa. Os fabricantes já anunciaram bilhões de dólares em novas plantas de transformadores, e algumas delas só entram em operação em 2028. A escassez, nesse caso, não é um detalhe, é o que pode dar previsibilidade de receita para quem está do lado certo do gargalo.
O segundo verbo tem um enredo mais complicado do que as manchetes sugerem.
A reindustrialização americana é real e deixou marcas nos dados. Segundo o Census Bureau, o gasto com construção de fábricas nos Estados Unidos saltou de cerca de US$95 bilhões, em dezembro de 2021, para US$242 bilhões, em dezembro de 2024, 2,6 vezes em três anos. Cadeias de suprimento mais curtas, protecionismo crescente e incentivos industriais empurraram esse ciclo.
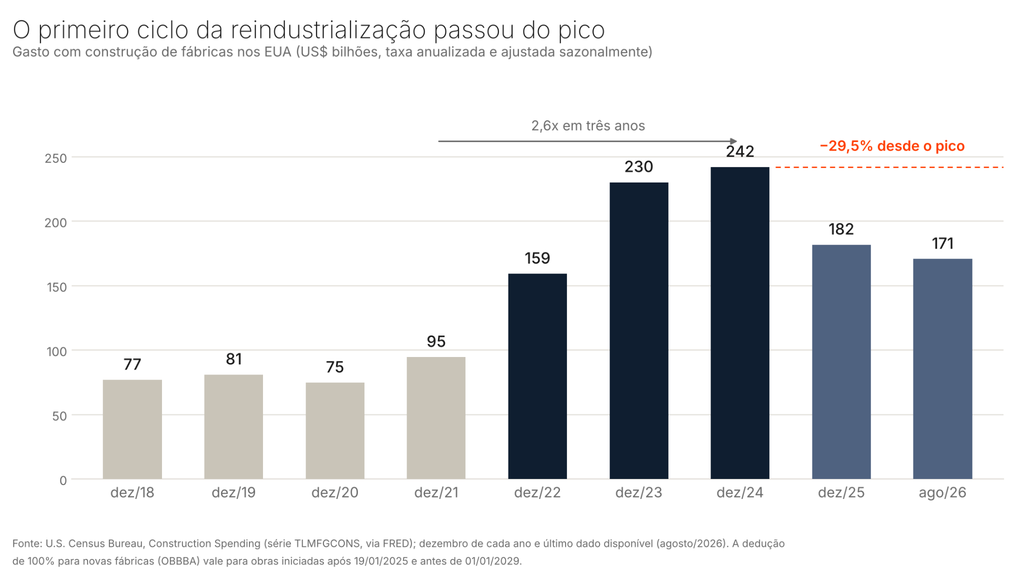
Desde o pico, o gasto caiu cerca de 30%, para US$171 bilhões em agosto de 2026. A consultoria americana FMI Corporation (sem relação com o Fundo Monetário Internacional) projeta queda de 17,4% no ano, para US$178 bilhões, e atribui o movimento ao fato de que grandes fábricas de semicondutores e de baterias iniciadas entre 2022 e 2024 estão saindo da fase mais intensa de obras, sem que projetos de porte semelhante tenham começado para substituí-las.
Isso muda a pergunta da tese. Já não é “a reindustrialização vai acontecer?”, e sim “o que sustenta a próxima onda de projetos?”.
O principal candidato é o fiscal. A lei tributária americana de 2025 (conhecida como One Big Beautiful Bill Act) permite a dedução imediata e integral do custo de novas estruturas fabris, desde que as obras comecem depois de 19 de janeiro de 2025 e antes de 1º de janeiro de 2029, e que a instalação entre em operação até o fim de 2030. O benefício vale para manufatura, produção agrícola e química e refino, e exclui escritórios, estacionamentos e áreas de pesquisa. A mesma lei também tornou permanente a depreciação integral de máquinas e equipamentos.
É um incentivo forte, com prazo definido, exatamente por ter prazo que o mercado vai precisar acompanhar se ele se converte em novas obras ou apenas em planos.
O terceiro verbo é o menos quantificável, mas não o menos relevante. Quanto mais dados, sistemas e dispositivos conectados, maior a superfície de ataque.
Segundo o relatório de 2025 da IBM sobre o custo de vazamentos de dados, a média global caiu pela primeira vez em cinco anos, para US$4,44 milhões por incidente. Nos Estados Unidos, porém, a média atingiu um recorde de US$10,22 milhões, puxada por multas regulatórias e custos de detecção. O mesmo estudo mostra que 13% das organizações relataram violações envolvendo modelos de IA, e que, desses casos, 97% não tinham controles de acesso adequados. Cerca de 63% das empresas ainda não possuem uma política de governança para IA.
A lógica é a mesma das duas primeiras: a adoção da tecnologia avança mais rápido do que a infraestrutura que a sustenta, e esse descompasso é o que gera demanda.
Uma tese baseada em infraestrutura física também tem limitações, e elas merecem ser tratadas com a mesma seriedade:
- Dependência do ciclo de IA: boa parte da demanda por energia e rede nasce da expectativa de que o investimento em data centers continue crescendo. Se esse ritmo desacelerar, os pedidos podem ser adiados ou cancelados.
- Resistência local: segundo o Data Center Watch, ao menos 75 projetos, somando cerca de US$130 bilhões, foram bloqueados ou atrasados apenas no primeiro trimestre de 2026, volume próximo ao de todo o ano de 2025. Propostas de moratória estatal surgiram em 14 estados, apresentadas por parlamentares dos dois partidos, e os argumentos giram em torno de energia, água, uso do solo e impacto na conta de luz. Não se trata de um ruído passageiro, e sim de um fator real de prazo e de custo.
- Dependência de política pública: incentivos fiscais, regras de comércio e financiamento federal podem mudar. Um benefício com data de validade cria um calendário, e calendários acabam.
- Valuation e ciclicidade: parte relevante das empresas ligadas ao tema já negocia a múltiplos exigentes. Além disso, setores industriais e de infraestrutura têm histórico de oscilar junto com o mercado acionário amplo e de sofrer quedas fortes em momentos de estresse. Diversificar de setor não é o mesmo que diversificar de risco.
- Gargalos de execução: falta de mão de obra qualificada, licenciamento e escassez de equipamentos podem atrasar a conversão de demanda em receita.
A tese não é uma aposta contra a tecnologia. É o reconhecimento de que a revolução digital precisa de uma base física, e de que essa base cresce em outro ritmo, mais lento, previsível em alguns pontos e sujeito a gargalos em outros.
Os dados mostram um quadro misto. O consumo de energia está acelerando e a rede é antiga, mas o ciclo inicial de construção de fábricas já passou do pico, e a resistência local a data centers cresce.
A tese não perde força por isso, mas ganha precisão: o que importa é separar a parte estrutural (demanda elétrica, renovação da rede, segurança digital) da parte dependente de calendário e de política (incentivos fiscais e ciclos de obra).
Para uma carteira internacional, isso se traduz em uma exposição que costuma ficar fora dos holofotes e fora do centro dos índices mais conhecidos, com papel complementar ao das grandes empresas de tecnologia. Como qualquer tese temática, deve ocupar um espaço proporcional ao perfil de risco de cada investidor, sem substituir a diversificação ampla.
Como Weiser sugeriu, as tecnologias mais profundas são as que desaparecem no cotidiano. Os investimentos que sustentam essas tecnologias costumam fazer o mesmo, até o dia em que o mercado percebe que a tomada também é parte da história.
Bons investimentos!