
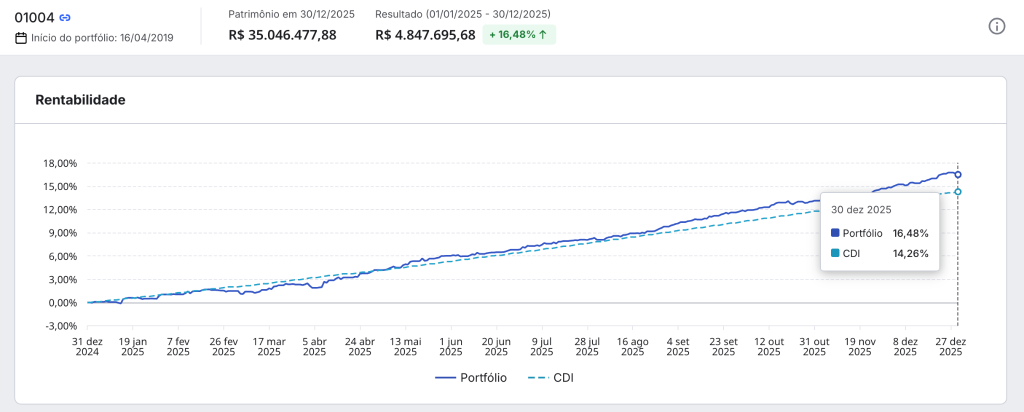
Em abril do ano passado, uma cliente chegou até nós após um grande evento de liquidez. Havia vendido a empresa que construiu no setor de saúde e, como é natural nesse momento da vida, buscava uma carteira verdadeiramente conservadora. Com patrimônio superior a R$ 30 milhões, sua fortuna estava sob gestão de um grande banco havia anos, com o discurso habitual de proteção, segurança e atendimento personalizado.
No entanto, a carteira entregava retorno abaixo do CDI havia meses. Quando ela nos procurou, queria entender o motivo.
Ao analisar o portfólio, a explicação ficou evidente em dezenas de linhas: crédito privado de emissores que eu mesmo não recomendaria para um perfil conservador, contratados em janelas de taxa desfavoráveis e penalizados pela marcação a mercado após a abertura da curva de juros. Era uma carteira que parecia conservadora, mas carregava risco de crédito relevante, baixa liquidez e perspectiva de retorno inferior à taxa básica nos anos seguintes.
Era o impasse clássico que vejo em muitos casos semelhantes. Duas opções, ambas desconfortáveis:
A primeira, manter os ativos até o vencimento na esperança de não realizar o prejuízo. Porém, ao projetar o carrego contra a curva futura, o retorno esperado ficaria abaixo do CDI. Ou seja: a cliente assumiria risco de crédito, iliquidez e custo de oportunidade apenas para receber menos do que um título público entregaria com segurança.
A segunda, vender os papéis (mesmo com deságio) e reconstruir a carteira com alinhamento real ao seu perfil. Doloroso no curto prazo, admitir o prejuízo realizado nunca é fácil, mas tecnicamente correto. O deságio já existia na posição. Não vendê-la não eliminava a perda, apenas a adiava, enquanto ela permanecia exposta a riscos desnecessários.
Escolhemos a segunda via. Renegociamos o que era possível, vendemos o que precisava ser vendido, realocamos em ativos com taxas atrativas para o perfil conservador e ajustamos a duration para capturar a curva de juros sem assumir risco de crédito desnecessário.
Resultado? Desde então, a carteira supera o CDI com folga e, o mais importante, entrega esse resultado com risco verdadeiramente alinhado ao perfil da cliente.
Ainda em 2025, os ajustes geraram mais de R$ 4,8 milhões de retorno financeiro, o equivalente a mais de 16% no ano.
O que essa história revela é algo profundo sobre o mercado brasileiro: “conservador” virou sinônimo de “renda fixa”, mas nem toda renda fixa é igual. Há uma diferença enorme entre um título público, um CDB de banco sólido, uma debênture incentivada e um crédito privado high yield. Muitas vezes, todos esses ativos aparecem misturados na mesma carteira rotulada como “conservadora”, e o investidor só percebe a real exposição quando a marcação a mercado revela a verdade.
Há ainda outro fator crítico: dentro dos bancos, o gestor precisa, em algum grau, vender produtos — sejam próprios, de gestoras parceiras ou estruturas incentivadas. Não digo que isso seja necessariamente ruim, mas a régua de decisão é diferente da de um consultor independente, regulado pela CVM, sem produtos próprios e sem acordos de distribuição.
Por isso, deixo uma pergunta direta para quem passou por evento de liquidez relevante ou mantém carteira sob gestão de banco há anos:
Você sabe exatamente qual risco está embutido em cada linha do seu extrato? E a taxa que você pactuou em cada título ainda faz sentido no cenário atual de juros?
Se a resposta depende de agendar uma reunião com o gerente para entender, é um forte indício de que algo não está alinhado no seu portfólio.
Carteira conservadora de verdade não é aquela cheia de renda fixa.
É aquela que entrega o retorno esperado com o menor risco efetivo possível para o seu perfil.
E essa diferença, na prática, costuma valer muitos pontos percentuais ao longo dos anos.
Se este texto ressoou com o seu momento atual, o próximo passo é fazer um Diagnóstico Patrimonial completo. Vamos abrir linha por linha da sua carteira, identificar o que está bem alocado e o que pode estar colocando seu patrimônio e resultados em risco.
Forte abraço!
Eduardo Voglino