Existe uma conta muito repetida quando o assunto é viver de renda: acumule 300 vezes o seu custo mensal (ou 25 vezes o gasto anual) e você poderá se aposentar.
Se uma família gasta R$ 20 mil por mês, por exemplo, precisaria chegar a R$ 6 milhões. A partir daí, retiraria 4% no primeiro ano, ou R$ 240 mil, e corrigiria esse valor pela inflação nos anos seguintes.
A conta é simples. Talvez simples demais.
A chamada regra dos 4% surgiu de um estudo de William Bengen publicado em 1994. O trabalho analisou uma carteira formada por ações e títulos públicos dos Estados Unidos e buscou uma retirada inicial que tivesse resistido aos piores períodos históricos de 30 anos. Um detalhe importante: a regra não determina retirar 4% do saldo a cada ano. Ela prevê sacar 4% do patrimônio inicial no primeiro ano e atualizar esse valor pela inflação, independentemente de a carteira ter subido ou caído.
Esse método se tornou uma referência útil. Mas referência não é garantia e muito menos uma regra universal. Pois a taxa utilizada muda a conta.
Estudos mais recentes mostram por que não existe um único percentual correto para todos. A Morningstar estima uma retirada inicial de 3,9% para uma carteira com 30% a 50% em ações, horizonte de 30 anos, gastos corrigidos pela inflação e probabilidade de 90% de o dinheiro não acabar antes do fim do período. Quando o aposentado aceita reduzir gastos nos anos ruins e aumentar nos anos favoráveis, algumas estratégias testadas permitem começar com uma taxa de retirada de até 5,7%.
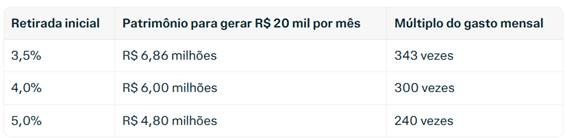
Entre retirar 3,5% e 5% ao ano, a diferença necessária para sustentar o mesmo padrão de vida chega a mais de R$ 2 milhões.
Mas a conclusão não deveria ser escolher a maior taxa para se aposentar antes. Quanto maior o saque, menor tende a ser a margem de segurança e maior o risco de comprometer o patrimônio em cenários adversos. A taxa saudável depende do prazo, da composição da carteira, da flexibilidade dos gastos, da existência de outras rendas e do objetivo de deixar patrimônio para os herdeiros.
Quem pretende usar todo o capital ao longo da aposentadoria pode aceitar um desenho diferente de quem deseja preservar (ou ampliar) o patrimônio para a próxima geração.
E cabe ressaltar que o Brasil não é Estados Unidos. A regra dos 4% nasceu com dados americanos. Isso importa porque Estados Unidos e Brasil apresentam históricos muito diferentes de inflação, juros, moeda, estabilidade institucional e comportamento dos mercados.
Em outubro de 2026, a Selic brasileira está em 13,75% ao ano, enquanto a mediana do Focus aponta IPCA de 5,22% e juros de 13,25% no encerramento do ano. Nos Estados Unidos, a taxa efetiva dos Fed Funds está em 3,88%, e os títulos do Tesouro americano de dez anos rendem cerca de 5,24% ao ano; os títulos protegidos contra a inflação de prazo semelhante oferecem juro real próximo de 2,91%.
O investidor brasileiro pode olhar para essas taxas e concluir: “Se encontro títulos pagando IPCA mais uma taxa elevada, por que retirar apenas 4%?”
Porque a taxa disponível hoje não estará necessariamente disponível durante toda a aposentadoria. Títulos vencem, o dinheiro precisa ser reinvestido, impostos reduzem o retorno líquido e a inflação pessoal pode ser diferente do IPCA. Além disso, juros reais elevados no Brasil também refletem riscos fiscais, inflacionários e cambiais maiores. Não são um presente sem contrapartida.
Há ainda a marcação a mercado: títulos prefixados e IPCA+ podem oscilar bastante antes do vencimento. Quem carrega o papel até o final recebe a rentabilidade contratada, mas quem precisa vendê-lo antes fica sujeito ao preço disponível naquele momento.
Do outro lado, também seria imprudente concentrar todo o plano nos Estados Unidos apenas porque a regra funcionou melhor no histórico americano. Estudos internacionais mostram que os 4% não tiveram o mesmo grau de sucesso em diversos mercados nacionais; a diversificação global ajuda justamente a reduzir a dependência de um único país, uma única moeda e uma única trajetória econômica.
Para o brasileiro, a carteira de aposentadoria precisa conversar com duas realidades: as despesas são majoritariamente em reais, mas o patrimônio não precisa ficar integralmente exposto ao risco Brasil.
Pensando em renda passiva. O cenário ideal é chegar à aposentadoria com dividendos, rendimentos, juros e outras fontes recorrentes suficientes para cobrir o custo de vida sem exigir vendas relevantes da carteira.
Isso reduz a pressão sobre o patrimônio, aumenta a capacidade de atravessar períodos ruins e amplia a possibilidade de deixar recursos para os herdeiros. Ainda assim, “viver de renda” não deveria significar comprar somente os ativos que distribuem mais dinheiro hoje.
Dividendos não são juros garantidos. Fundos imobiliários podem reduzir rendimentos. Títulos vencem. Empresas podem reinvestir lucros em vez de distribuí-los. E buscar apenas o maior fluxo mensal pode levar o investidor a concentrar a carteira em setores, emissores ou ativos mais arriscados ou não sustentáveis.
O que sustenta a aposentadoria não é apenas o dividendo recebido, mas o retorno total líquido da carteira: renda distribuída mais valorização, descontados inflação, impostos, custos e perdas. Em alguns anos, a renda dos ativos poderá cobrir todos os gastos. Em outros, uma venda planejada e pequena será a forma mais racional de complementar o orçamento.
Retirar parte do patrimônio não significa que o planejamento fracassou. O problema é retirar sem método.
Um ponto relevante a ser considerado é a importância dos retornos da carteira nos primeiros anos da aposentadoria.
Dois investidores podem obter a mesma rentabilidade média e terminar a aposentadoria com resultados completamente diferentes. Basta que um enfrente as maiores quedas no começo do seu período de aposentadoria, enquanto o outro as enfrente mais tarde. Esse é o risco de sequência de retornos.
Quando a carteira cai e o aposentado precisa vender ativos para pagar as despesas, reduz justamente o capital que participaria da recuperação futura. Uma queda no início da aposentadoria, combinada com saques rígidos, pode causar um dano muito maior do que a mesma queda no fim do período.
Por isso, a taxa de retirada não deve ser analisada isoladamente. Uma estratégia mais robusta costuma combinar:
- Uma reserva de liquidez em reais para evitar a venda de ativos de risco em momentos ruins.
- Renda fixa com vencimentos alinhados às despesas futuras, em vez de uma concentração em um único prazo.
- Ações brasileiras de qualidade, capazes de gerar lucros e dividendos ao longo do tempo.
- Fundos imobiliários e outros ativos de renda, sem depender de uma única fonte de distribuição.
- Diversificação internacional para reduzir a exposição ao risco fiscal, político, cambial e inflacionário do Brasil.
- Uma política de saques flexível, com espaço para gastar menos quando a carteira atravessar períodos adversos.
A longevidade também precisa entrar nessa conta. Segundo o IBGE, uma pessoa que chega aos 60 anos no Brasil tem expectativa média de viver mais 22,6 anos; entre as mulheres, são 24,2 anos. Como as médias não representam o limite de vida de cada indivíduo, um planejamento prudente pode precisar financiar 30, 40 anos ou mais.
Então, qual taxa de retirada usar? Os 4% podem servir como ponto de partida, não como resposta definitiva. Uma taxa mais próxima de 3% a 3,5% pode fazer sentido para quem se aposenta cedo, exige renda estável, mantém carteira concentrada, possui pouca flexibilidade de gastos ou deseja preservar um patrimônio relevante para os herdeiros.
Uma taxa mais alta pode ser viável para quem tem horizonte menor, benefícios previdenciários ou outras rendas cobrindo as despesas essenciais, carteira bem diversificada e capacidade real de reduzir saques em anos ruins. A própria Morningstar estima taxas iniciais menores para horizontes longos: 3,5% para 35 anos, 3,3% para 40 anos e 2,9% para 50 anos, dentro de suas premissas de carteira e probabilidade de sucesso.
Isso mostra por que duas pessoas com o mesmo patrimônio não deveriam, necessariamente, retirar o mesmo valor.
A melhor herança continua sendo formação, valores e capacidade para que a próxima geração construa a própria trajetória. Mas deixar um patrimônio financeiro bem organizado também pode abrir oportunidades, proteger a família e facilitar escolhas importantes.
Para isso, não basta chegar a um número mágico. É necessário construir uma carteira capaz de gerar renda, crescer acima da inflação e suportar retiradas sem depender de um único ativo, país ou cenário econômico.
A pergunta certa, portanto, não é apenas “quanto dinheiro é necessário para parar de trabalhar?”
É: “qual renda este patrimônio consegue sustentar, por quanto tempo e com qual margem de segurança?”
Essa resposta exige calcular despesas essenciais e flexíveis, inflação pessoal, longevidade, tributação, fontes de renda, composição da carteira e legado desejado. É justamente aí que um planejamento patrimonial individual faz diferença: transforma uma regra genérica em uma política de renda construída para a vida real.