Na República, Platão nos pede para imaginar uma caverna. Lá dentro, prisioneiros acorrentados desde o nascimento, todos voltados para a parede do fundo. Atrás deles, uma fogueira, entre ela e os prisioneiros, pessoas que carregam objetos de todos os formatos e tamanhos. Os prisioneiros jamais viram esses objetos, só conhecem as sombras que eles projetam na parede.
Seguindo a lógica, fazem o que qualquer mente faria: dão nome às sombras, aprendem a distingui-las umas das outras e chegam até a premiar quem as reconhece com mais rapidez.
Para eles, o mundo é feito de dezenas de coisas diferentes. Ninguém suspeita que aquelas dezenas de formas possam ser a projeção de um punhado de objetos.
Agora abra a tela da sua corretora. Cada ETF tem seu ticker, o nome de uma gestora respeitada e uma descrição sedutora: “grandes empresas”, “crescimento”, “tecnologia”, “momentum”.
Parecem coisas diferentes. Mas o nome é a sombra, o que importa é o objeto que a projeta.
A pergunta que separa o investidor que enxerga sombras do que enxerga objetos é uma só: o que existe por trás do nome?
Essa pergunta nunca foi tão importante quanto agora, pois os maiores índices de ações do mundo passaram a ser sustentados por um número muito pequeno de empresas, e isso muda o que significa “diversificar”.
Se você tem, ou pretende ter, uma carteira de ETFs no exterior, entender o que há por trás dos tickers pode ser a diferença entre estar protegido e apenas se sentir protegido.
Os ETFs se consolidaram como uma das maiores revoluções para o acesso simples e eficiente a mercados globais. Vale destacar que realmente são excelentes veículos para se expor ao mercado global, já que possuem grande eficiência, sendo inclusive o principal ativo que utilizo na montagem das carteiras de nossos clientes.
O problema começa quando o investidor, buscando ampliar sua presença no exterior, decide montar uma carteira comprando quatro ou cinco ETFs diferentes sem ter uma estratégia clara ou conhecimento profundo dos ativos. Por exemplo, selecionando um focado em grandes empresas americanas, outro em ações de crescimento, um terceiro no setor de tecnologia e um quarto focado em momentum (as ações que mais subiram nos últimos meses).
A ilusão surge porque, ao olhar o extrato da corretora, o investidor enxerga diferentes tickers e pensa ter montado um bom portfólio. Porém, ao olhar por trás do nome e analisar os ativos que compõem esses fundos, descobre-se uma enorme sobreposição de ativos (overlap).
Os dados da gestora americana First Trust ajudam a enxergar isso. Em 29 de maio de 2026, Nvidia, Alphabet e Apple estavam entre as quatro maiores posições do S&P 500, do Nasdaq-100, do S&P 500 Growth e também das cestas de qualidade e de momentum que a gestora construiu para ilustrar esses estilos.
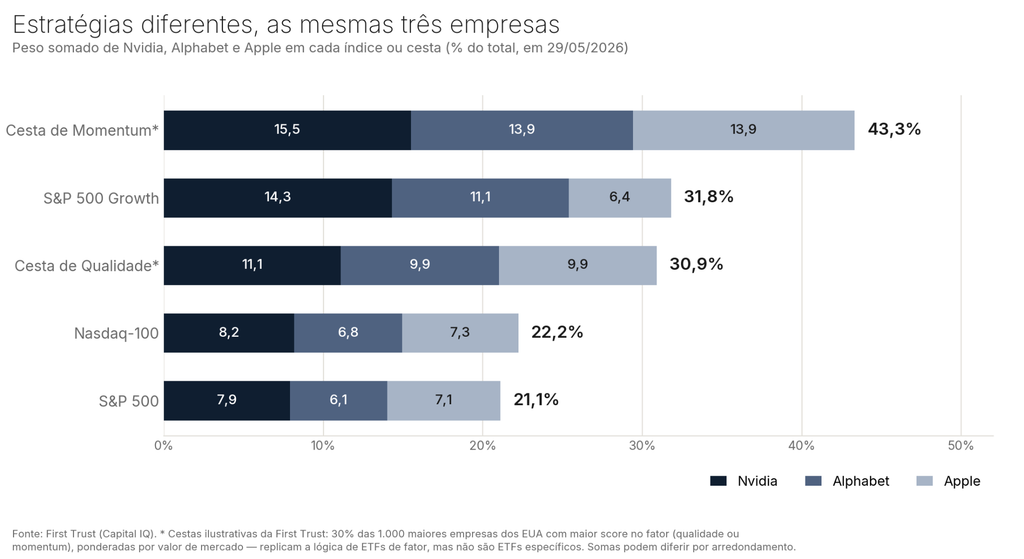
Na prática, o investidor que “diversificou” entre esses estilos comprou as mesmas empresas várias vezes, em embalagens diferentes. Em vez de diluir o risco da carteira, gerou uma concentração que o expõe ao risco não sistemático, exatamente o risco específico de estar exposto a poucas empresas que a verdadeira diversificação deveria eliminar.
Essa sobreposição torna-se ainda mais perigosa pela estrutura atual dos índices ponderados por valor de mercado (market-cap weighted). Nesses índices, quanto maior o valor de mercado de uma empresa, maior o peso que ela recebe automaticamente. É um mecanismo de bola de neve: o índice compra mais do que já subiu.
Quando poucas empresas sobem muito, o índice inteiro passa a se parecer com elas.Para se ter uma ideia da dimensão deste fenômeno:
- Concentração recorde: as maiores empresas do mercado acionário americano (o chamado decil superior) representam hoje 77,15% do valor de mercado total. É o maior nível de toda a série histórica, iniciada em 1926 (dados até abril de 2026), acima dos picos do início dos anos 1930 (75,31%) e da bolha da internet em 2000 (72,67%).
- O domínio dos gigantes: as cinco maiores empresas do S&P 500 (Nvidia, Apple, Alphabet, Microsoft e Amazon) pesam 30,3% do índice, contra 16,6% das cinco maiores em dezembro de 1999. As dez maiores somam 40,6%.
- O peso da tecnologia: o setor de Tecnologia da Informação, sozinho, representa 38,6% do S&P 500. Somado a mídia interativa, Amazon, Tesla e Netflix, o grupo já passa da metade do índice.
Há um detalhe que os números isolados não mostram: a qualidade dessa concentração.
Em 1999, as cinco maiores eram Microsoft, General Electric, Cisco, Walmart e Exxon, ou seja, tecnologia, indústria, varejo e energia. Hoje, às cinco são empresas de tecnologia e plataformas digitais. A concentração é maior e, por dentro, setorialmente menos diversificada.
O resultado é evidente, caso as ações de três ou quatro gigantes passarem por um ciclo severo de reajuste de múltiplos ou de redução de margens, o desempenho de uma carteira de ETFs (e também de stock picking) montada sem critério sofrerá junto, independentemente de quantos ativos diferentes o investidor acredite possuir.
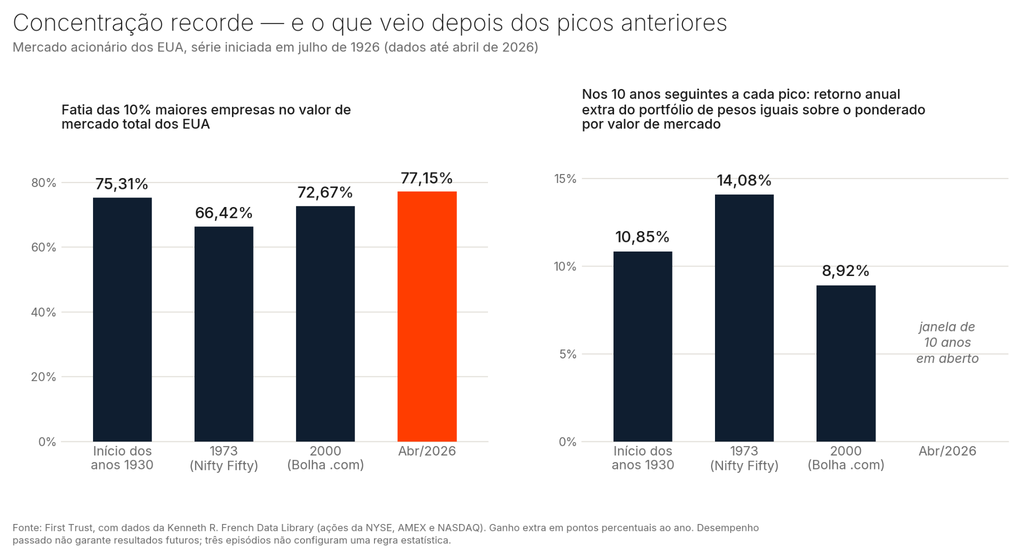
Concentração recorde não é, por si só, previsão de queda, mas a história oferece uma pista curiosa. Depois de cada um dos três picos anteriores (o início dos anos 1930, o dos “Nifty Fifty”, o grupo de gigantes que dominava a bolsa americana nos anos 1970, e o da bolha da internet), a carteira com as mesmas empresas em pesos iguais superou a ponderada por valor de mercado entre 8,92% e 14,08% ao ano nos dez anos seguintes.
É preciso ler esse dado com honestidade, são apenas três episódios, o que está longe de configurar uma lei estatística. A análise vem de uma gestora de ETFs (First Trust), com seu próprio ponto de vista, e a janela de dez anos aberta em 2026 ainda não foi concluída.
Uma ilustração mais simples do efeito do peso, em 29 de maio de 2026, o S&P 500 tradicional negociava a 21,9 vezes o lucro projetado, enquanto a versão de pesos iguais, com exatamente as mesmas 500 empresas, negociava a 16,6 vezes. O que muda entre as duas é apenas a forma de ponderar.
Para que a diversificação internacional seja autêntica e proteja o capital em momentos de crise, ela não deve apoiar-se na quantidade de tickers, mas em vetores estruturais e fatores de risco pouco correlacionados. Isso significa construir uma alocação que combine diferentes geografias, diferentes setores econômicos e diferentes fatores de estilo (como Valor, Dividendos, Baixa Volatilidade e Commodities).
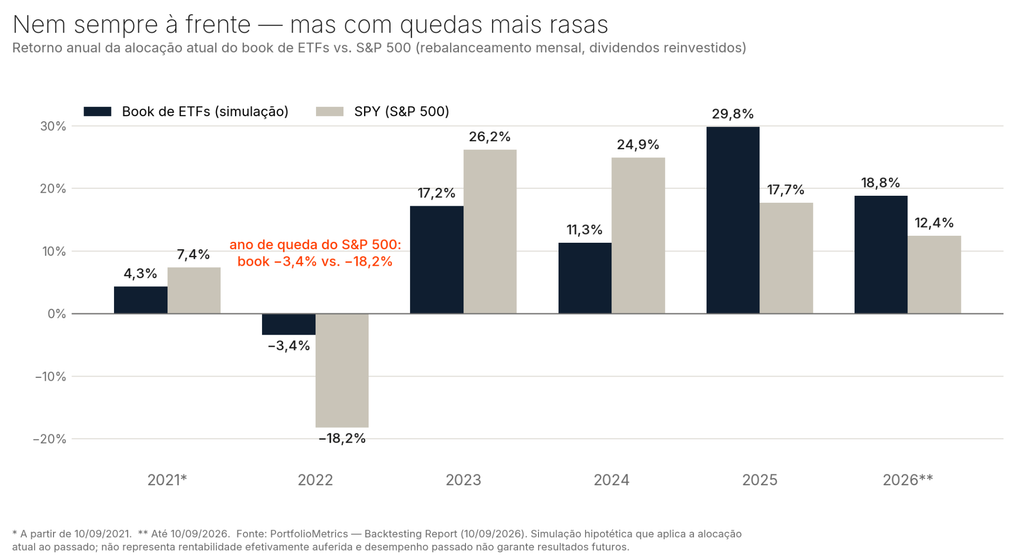
Para testar essa ideia na prática, uma simulação histórica (backtest) comparou a alocação atual do nosso book de renda variável internacional, composto inteiramente por ETFs, com o S&P 500 puro (SPY) ao longo de cinco anos, de 10/09/2021 a 10/09/2026, com rebalanceamento mensal e dividendos reinvestidos.
O book combina ETFs com diferentes fatores, países, setores da economia, commodities, alocações táticas e movimentações pontuais de acordo com o cenário macroeconômico global.
| Métrica de desempenho | Book de ETFs | S&P 500 (SPY) |
| Retorno acumulado | 102,6% | 83,2% |
| Retorno anualizado (CAGR) | 15,2% | 12,9% |
| Queda máxima (max drawdown) | −19,5% | −24,5% |
| Duração da maior queda | 302 dias | 708 dias |
| Pior ano (2022) | −3,4% | −18,2% |
| Volatilidade anualizada | 16,6% | 17,2% |
| Índice Sharpe (risco/retorno)* | 0,94 | 0,79 |
O que a simulação mostra de fato?
Retorno final superior, volatilidade ligeiramente menor e, principalmente, quedas bem mais suaves. A queda máxima foi cinco pontos percentuais menor, e a mais longa sequência de perdas durou 302 dias, contra 708 dias do S&P 500.
Isso não é acaso. Entre os ETFs, os que se comportam de forma mais distinta do S&P 500 são justamente os que carregam outras fontes de retorno. A partir daí surge um dos pontos mais importantes: diversificação real.
É fundamental esclarecer que reconhecer os riscos da concentração não significa adotar uma postura contra as grandes empresas globais de tecnologia. Elas são negócios excepcionais, altamente lucrativos e na vanguarda de inovações como a inteligência artificial, sendo indispensáveis em qualquer carteira global. Nosso próprio book mantém uma fatia dedicada a IA e tecnologia.
O problema técnico não é possuir essas companhias na carteira, mas não saber de fato quanto do seu patrimônio total está exposto a elas por falta de conhecimento dos veículos utilizados.
Os ETFs são ferramentas extraordinárias quando usados com estratégia. O segredo da gestão patrimonial madura é usá-los para construir pilares complementares:
- Exposição a fatores de estilo: incorporar fatores como Quality (empresas com alto retorno sobre patrimônio) e Low Volatility para amortecer ciclos de baixa.
- Internacionalização real: alocar fatias dedicadas a economias emergentes estruturais (como a Índia) e a regiões com múltiplos descontados (como China).
- Ativos reais e commodities: incluir setores como energia tradicional, metais estratégicos e infraestrutura, que respondem a dinâmicas econômicas e inflacionárias completamente diferentes do setor de tecnologia.
Construir uma carteira de investimentos no exterior exige o mesmo rigor que um arquiteto aplica ao projetar as fundações de um edifício. Assim como uma construção não deve depender de um único ponto de sustentação, uma carteira também não deve concentrar seus riscos em uma única região, mercado ou classe de ativo. Afinal, um choque localizado pode comprometer toda a estrutura.
Montar uma alocação internacional com inteligência é garantir que, quando um setor da economia mundial desacelerar ou passar por uma fase de distribuição, outros motores do seu portfólio estejam prontos para capturar valor e proteger a sua liquidez.
Na alegoria de Platão, o prisioneiro que se liberta e sai da caverna sofre no primeiro contato com a luz: ela ofusca, incomoda e obriga a rever tudo o que se julgava saber. Com a carteira é parecido. Olhar por trás dos tickers pode ser desconfortável, porque revela sobreposições que o extrato nunca mostra. Mas é esse incômodo que permite decidir com os olhos abertos e não guiado por sombras.
Apesar do foco de hoje ser sobre a concentração invisível que uma carteira de ETFs sem estratégia pode ocasionar, o mesmo vale para portfólios montados com empresas que acabam sendo, de certa forma, correlacionadas.
De qualquer modo, seguimos defendendo o uso de ETFs na montagem das carteiras, já que se mostraram um ótimo veículo de alocação com o passar do anos, desde que montados com estratégia, para não correr o risco de cair na armadilha da “falsa diversificação”.
Fico à disposição para conversarmos.
Bons investimentos!