No século XVI, a Espanha era o império mais rico do planeta. Seus galeões traziam toneladas de prata e ouro das minas do Peru e do México, um fluxo de riqueza que nenhuma outra potência europeia sequer conseguia imaginar.
Ainda assim, a coroa espanhola deu calote em sua dívida pelo menos treze vezes entre os séculos XVI e XIX, segundo o levantamento clássico dos economistas Carmen Reinhart e Kenneth Rogoff sobre oito séculos de crises financeiras.
Do outro lado do Canal da Mancha, a Inglaterra, uma potência bem mais modesta em território e em recursos naturais, seguiu o caminho oposto. Depois de reorganizar suas finanças públicas no fim do século XVII, o país nunca mais deixou de honrar um pagamento.
Não por acaso, foi a libra esterlina, e não o ouro espanhol, que se tornou a moeda de referência do comércio mundial nos séculos seguintes, sendo Londres, não Madri, que se transformou no centro financeiro do planeta.
A riqueza da Espanha não foi suficiente. O que decidiu o destino financeiro dos dois países foi outra coisa: a confiança de que a dívida seria paga.
Essa mesma lógica, quinhentos anos depois, explica um dos maiores paradoxos do mercado internacional: por que países desenvolvidos conseguem carregar uma dívida pública, em proporção ao PIB, muito maior do que a brasileira e ainda assim pagar juros muito menores por isso.
Compreender esse mecanismo é o primeiro passo para enxergar o mercado internacional com a maturidade que a preservação do seu patrimônio exige.
É bastante comum ver investidores brasileiros tomados por um sobressalto ao ler as manchetes sobre as finanças do mundo desenvolvido.
A dívida pública dos Estados Unidos ultrapassou a marca histórica de 40 trilhões de dólares em agosto de 2026, equivalente a cerca de 120% do Produto Interno Bruto (PIB) americano. No Japão, esse indicador atinge o patamar surreal de mais de 200% do PIB. Enquanto isso, no Brasil, o debate fiscal atinge um ponto de fervura com a dívida bruta já acima de 80% do PIB, com projeções apontando para algo perto de 83% até o fim do ano.
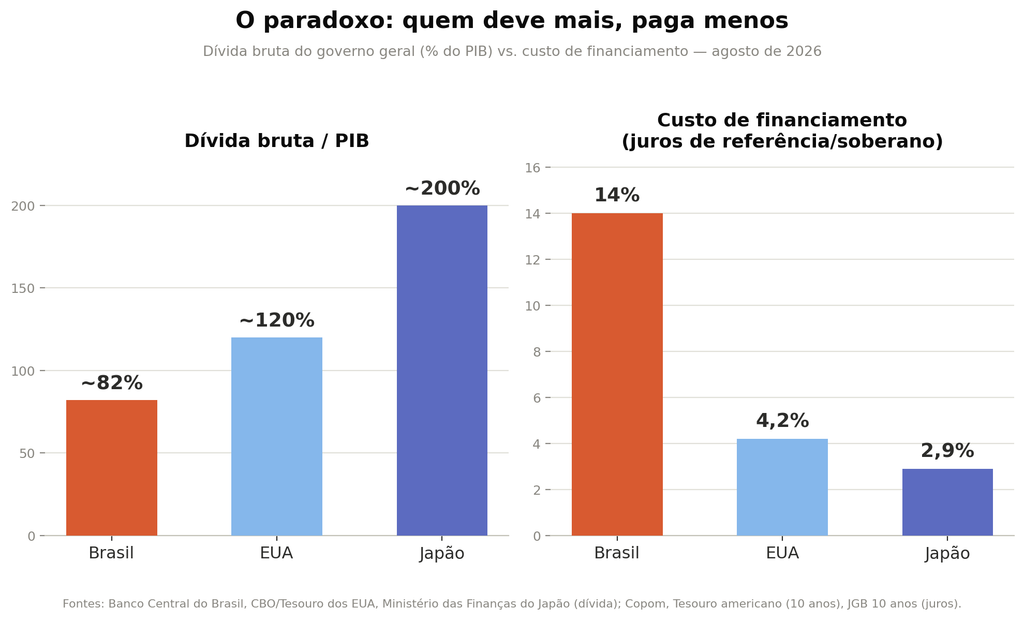
A pergunta inevitável que surge é: por que o mercado global tolera passivamente níveis de endividamento colossais em Washington e Tóquio, mas pune o Brasil com juros altos e volatilidade cambial diante de proporções muito menores?
A resposta reside em um princípio fundamental da gestão de risco, a dívida não se avalia pelo valor absoluto nem pelo percentual do PIB isoladamente, a dívida se avalia pela capacidade de pagamento e pela confiança estrutural de que aquele contrato será honrado.
Mundo Desenvolvido: Moeda de Reserva + Credibilidade Histórica ➔ Baixo Custo de Capital ➔ Sustentabilidade de Dívida Alta
Países Emergentes: Vulnerabilidade Cambial + Memória de Inflação ➔ Alto Custo de Capital ➔ Tolerância Limitada à Dívida
Para abrir o capô das finanças internacionais e entender por que essa “licença para se endividar” existe no mundo desenvolvido, precisamos analisar cinco engrenagens técnicas:
1. A moeda de denominação e o “Pecado Original”
Nas finanças internacionais, existe um conceito clássico desenvolvido pelo economista Barry Eichengreen chamado Pecado Original, que é a incapacidade histórica dos países emergentes de tomarem empréstimos no exterior em sua própria moeda.
Quando um país precisa emitir dívida lastreada em dólar, qualquer desvalorização da sua moeda local infla a dívida da noite para o dia, criando um risco real de insolvência.
Países como os Estados Unidos, Japão ou membros da Zona do Euro se endividam estritamente na moeda que eles próprios emitem. No limite extremo da teoria monetária, um banco central que emite a moeda em que sua dívida está nominada jamais fica sem liquidez nominal para honrar seus títulos.
2. O “Privilégio Exorbitante” da Moeda de Reserva
O Dólar americano, e em menor grau o Euro e o Iene, cumpre o papel de ativo de reserva global. Bancos centrais do mundo inteiro, fundos soberanos e corporações multinacionais necessitam obrigatoriamente manter papéis do Tesouro americano (Treasuries) em seus balanços como garantia de liquidez e comércio internacional.
Esse mecanismo cria uma demanda estrutural e cativa pelos títulos da dívida americana que nenhum país emergente possui. Os EUA vendem dívida porque o mundo inteiro precisa ativamente comprá-la.
3. A Identidade do Credor (O Caso Japonês)
Por que o Japão consegue sustentar uma dívida superior a 250% do PIB sem colapsar?
A resposta está na propriedade desse passivo.
Mais de 90% da dívida pública japonesa é detida internamente por fundos de pensão locais, seguradoras, bancos domésticos e pelo próprio Banco do Japão. Trata-se de uma dívida que a sociedade japonesa deve a si mesma, em sua própria moeda, com uma taxa de poupança interna elevadíssima. Dívida doméstica estável tem uma dinâmica de risco completamente distinta de dívidas dependentes de capitais estrangeiros especulativos de curto prazo.
Vale um adendo importante: essa mesma dívida japonesa tem dado sinais recentes de tensão. Em 2026, o rendimento dos títulos de 10 anos do governo japonês (JGBs) subiu para perto de 3% ao ano, a maior taxa em três décadas, refletindo preocupações crescentes do próprio mercado com a trajetória fiscal do país. Mesmo o exemplo mais citado de sustentabilidade de dívida alta não está imune ao escrutínio do mercado.
4. A Equação da Sustentabilidade (r vs. g)
A matemática da sustentabilidade de longo prazo de qualquer dívida pública apoia-se na relação entre duas variáveis: a taxa de juros real paga sobre a dívida (r) e a taxa de crescimento real da economia (g).
Dinâmica da Dívida ∝ (r − g).
Se a economia de um país cresce a uma taxa (g) superior ao custo médio dos juros que ela paga por sua dívida (r), a proporção da dívida em relação ao PIB tende a encolher ou se estabilizar naturalmente ao longo do tempo, mesmo que o governo opere com pequenos déficits primários.
Nos países desenvolvidos, a alta confiança institucional mantém a taxa de juros (r) historicamente baixa. No Brasil, o prêmio de risco exigido pelo mercado mantém r significativamente acima de g, fazendo com que a dívida cresça em ritmo de juros compostos violentos a menos que o país gere expressivos superávits fiscais.
5. Memória Histórica e Instituições
O mercado financeiro possui uma memória secular. O Brasil carrega na sua precificação histórica a moratória de 1987, planos econômicos heterodoxos do passado e um histórico recente de inflação alta.
Apesar de estarmos com a inflação sob controle desde o Plano Real, três décadas são um piscar de olhos para o capital institucional internacional quando comparadas a séculos de estabilidade institucional e respeito a contratos no mundo desenvolvido.
Mas você pode se perguntar: então os países desenvolvidos podem se endividar sem nenhuma consequência real?
Seria um erro técnico primário supor que os países desenvolvidos possuem uma capacidade ilimitada de endividamento sem consequências. A “licença” para se endividar é uma concessão baseada estritamente em confiança e a confiança pode ser abalada.
O mercado internacional já deu sinais claros de que essa tolerância possui limites:
- O episódio do Reino Unido (2022): Quando a então primeira-ministra Liz Truss anunciou um pacote massivo de cortes de impostos sem fonte de custeio, o mercado de títulos britânico (gilts) entrou em colapso em questão de dias, exigindo intervenção de emergência do Banco da Inglaterra e a renúncia da governante.
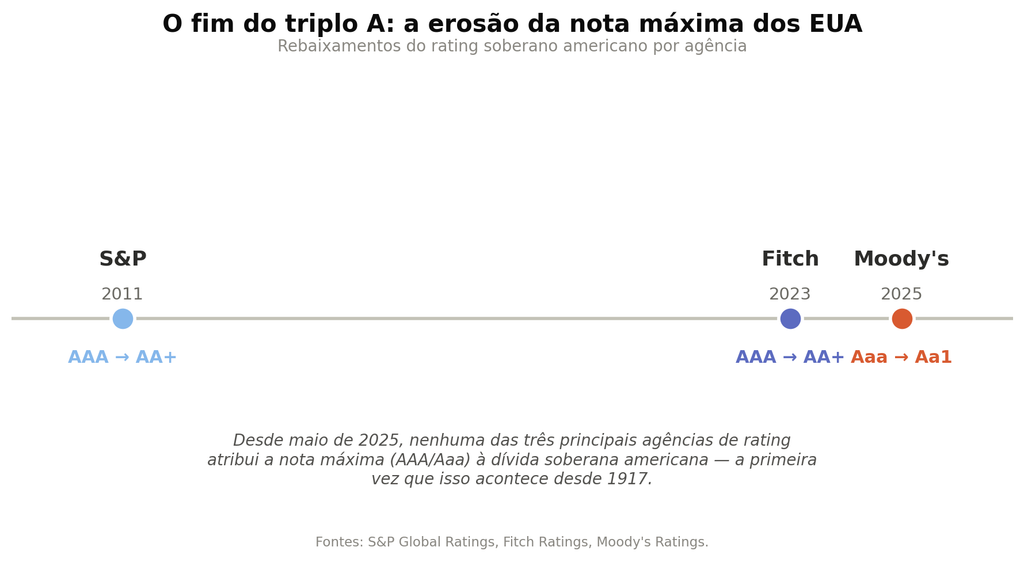
- O fim do “triplo A” americano: A S&P tirou o rating máximo dos EUA já em 2011. A Fitch fez o mesmo em 2023. Em maio de 2025, foi a vez da Moody’s, a última agência a resistir, rebaixar os Estados Unidos de Aaa para Aa1, citando o crescimento contínuo da dívida e da despesa com juros. Pela primeira vez desde 1917, os EUA não possuem mais a nota máxima de crédito em nenhuma das três principais agências do mundo.
- O Dilema Demográfico do Japão: Manter uma dívida gigantesca torna-se progressivamente mais complexo à medida que a população envelhece, a força de trabalho encolhe e os custos com previdência e saúde explodem.
A diferença é que, nos países desenvolvidos, esses sobressaltos geram reajustes de preço e debates parlamentares profundos. Nos emergentes, erros semelhantes costumam gerar crises cambiais e surtos inflacionários imediatos.
Entender essa assimetria fiscal entre as nações não é um exercício de teoria econômica, é a base racional para a proteção do patrimônio da sua família.
É exatamente por esses fatores estruturais que os títulos do Tesouro americano (Treasuries) continuam sendo considerados o ativo livre de risco padrão do planeta.
Não porque os Estados Unidos não devem dinheiro, mas porque eles possuem a maior capacidade institucional, econômica e militar de honrar seus compromissos na moeda que o próprio mundo utiliza para transacionar.
Da mesma forma, isso explica por que a taxa Selic no Brasil precisa pagar um prêmio de juros estruturalmente mais alto. Esse juro elevado não é um acidente de percurso, é o preço exato que o mercado cobra para compensar o risco de crédito, a volatilidade cambial e o histórico fiscal do país.
Internacionalizar uma fatia do seu patrimônio e alocá-la em jurisdições desenvolvidas não significa “apostar contra o Brasil”. Significa ancorar parte do fruto do seu trabalho em economias que possuem moedas de reserva, institucionalidade centenária e o menor custo de capital do planeta.
Se você deseja avaliar como a sua alocação global atual está estruturada para proteger o seu capital contra os riscos fiscais e cambiais inerentes aos mercados emergentes, convido você para solicitar um Diagnóstico Patrimonial Gratuito.
Ao olhar para a estrutura dos seus investimentos hoje, você sente que seu patrimônio está adequadamente protegido em jurisdições de alta credibilidade, ou a sua estratégia ainda está excessivamente exposta ao risco fiscal doméstico?
Fico à disposição para conversarmos. Teremos o maior prazer em realizar uma análise de seu portfólio sem compromisso.
Bons investimentos!