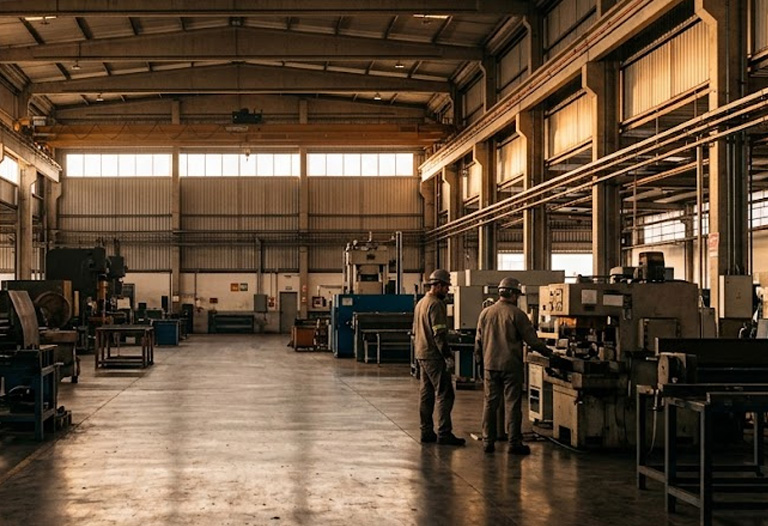
Conheço bem um tipo de empresário. Ele montou uma metalúrgica no fim dos anos 90 e atravessou a recessão de 2015 e 2016 com o faturamento caindo um terço. Demitiu gente que conhecia pelo nome, renegociou com banco e dormiu mal por dois anos seguidos. Em nenhum momento pensou em vender a fábrica. Se alguém aparecesse numa semana ruim oferecendo metade do que ela vale, ele serviria um café e mandaria o sujeito embora rindo.
Esse mesmo homem tinha uma fatia modesta do patrimônio em ações. Numa dessas temporadas de mau humor do mercado, depois de alguns meses vendo a carteira no vermelho, ligou numa sexta à tarde e pediu para zerar tudo e “deixar no CDI até a poeira baixar”. A poeira baixou, mas ele continuou no CDI. Quando a bolsa teve, no primeiro pregão depois do primeiro turno deste ano, sua maior alta diária desde 2020, avançando 7,70% e fechando no maior patamar da história, ele ficou sabendo pelo grupo da família.
Não há nada de burro nessa história. Há uma assimetria que quase ninguém percebe. A fábrica não tem cotação: ninguém publica todo dia, às cinco da tarde, quanto vale a metalúrgica dele, com seta vermelha e porcentagem ao lado. A ação tem. E o cérebro humano não foi desenhado para conviver com um preço piscando em cima daquilo que possui. O empresário que pensa em décadas quando o assunto é o próprio negócio passa a pensar em semanas quando o negócio é dos outros. Isso acontece mesmo sendo o acionista, juridicamente, exatamente isso: sócio. A diferença é que ele não precisa aguentar sindicato.
Vamos ao gráfico que o balcão adora mostrar. Desde o Plano Real, a renda fixa venceu o índice com folga: entre julho de 1994 e julho de 2020, o CDI acumulou cerca de 5.700%, e o Ibovespa ficou em pouco mais de 2.500%. É verdade, e é por causa desse número que tanta gente dorme tranquila com quase todo o patrimônio emprestado ao governo. O detalhe é que o Ibovespa não é uma carteira que alguém escolheu. É uma média das ações mais negociadas, com estatal, empresa endividada, modismo da época e tudo o mais que a liquidez colocou lá dentro. Comparar o CDI com o índice é comparar um investidor com uma multidão.
Quando se olha para as empresas, o retrato muda de figura. Na década de 2010 a 2020, WEG, Equatorial e Localiza subiram entre 976% e 1.231%, enquanto o CDI rendeu 139%. Em vinte anos, Sabesp acumulou mais de 3.100%, Copel cerca de 2.700% e Itaúsa perto de 1.900%. Alguém dirá que escolher vencedores olhando pelo retrovisor é fácil, e com razão. Então vale olhar para quem escolheu olhando para a frente. A IP, uma das gestoras de ações mais antigas do país, acumulou 25.124% de julho de 1994 a setembro de 2024, contra 8.301% do CDI e 3.538% do Ibovespa. Em português claro: cada real virou mais de 250, contra 84 na renda fixa. Isso dá algo perto de 20% ao ano composto durante três décadas.
Agora o pedágio. Essa mesma carteira caiu 40,6% em 2008 e 25% em 2022, anos em que o CDI pagou mais de 12% sem que ninguém precisasse abrir tela nenhuma. Quem não estivesse disposto a atravessar esses dois invernos nunca teria visto os 25 mil por cento. Teria visto só a queda, transformada em prejuízo real no instante em que apertou o botão de vender.
É aqui que mora a distinção que separa quem enriquece com ações de quem só coleciona cicatriz: volatilidade não é risco. Volatilidade é o preço oscilando. Risco é perder dinheiro para sempre. A queda de 2008 numa boa empresa era volatilidade, e virou perda permanente para quem vendeu no fundo. O inverso também acontece, de forma mais silenciosa.
A Lojas Renner, orgulho gaúcho, subiu 479% entre 2010 e 2020. Já nos últimos dez anos, mesmo contando dividendos, devolveu 13%, e nos últimos cinco caiu quase 45%. A empresa continuou boa. O preço que se pagou por ela em certo momento é que não era. Quem ficou por afeto à marca, e não por análise de valor, cometeu o erro do nosso empresário com o sinal trocado. E fica o aviso óbvio: nenhum desses nomes é lista de compra. A lista vencedora de 2010 não foi a de 2020, e a de 2030 também não vai ser.
Na prática, o sentimento aparece na carteira de três jeitos que a gente vê se repetir há vinte anos. O primeiro é o medo do vermelho, que faz vender o ativo bom no pior momento e ainda chamar isso de prudência. O segundo é a âncora no preço de compra, o famoso “só vendo quando voltar ao que paguei”, como se a ação soubesse quanto você pagou por ela. O terceiro é o amor pela história, que mantém viva uma tese já morta porque admitir o erro dói mais do que perder o dinheiro.
Os três decidem com base no que o investidor sente, e não no que a empresa entrega. Diante deles, o CDI é o ativo emocionalmente perfeito. Nunca fica vermelho, nunca manda notificação ruim e nunca obriga ninguém a se perguntar se estava errado. Só apresenta a conta décadas depois, discretamente, na forma do patrimônio que poderia ter sido.
Repare na ironia. Quase toda fortuna relevante deste país foi construída com participação em empresa, não com juro. O empresário da nossa história é a prova viva disso: ficou rico sendo sócio. Só deixa de confiar em ser sócio quando o negócio ganha uma cotação.
Antes da próxima queda, e ela virá, vale responder três perguntas com honestidade. Se a sua empresa tivesse preço publicado todo dia, quantas vezes você já a teria vendido? Na última vez que sua carteira caiu forte, você reavaliou as empresas ou só olhou o número? E quanto do seu CDI está lá por uma conta fria de custo de oportunidade, e quanto está lá simplesmente porque é confortável?
Ações enriquecem, sim. Mas o dinheiro não vai para quem as compra. Vai para quem consegue continuar sócio quando tudo em volta pede para vender. O mercado vai seguir publicando um preço todos os dias às cinco da tarde. Tratar esse número como informação ou como sentença é decisão sua, e é ela, muito mais do que o ativo escolhido, que define onde o seu patrimônio vai estar daqui a vinte anos.
Forte abraço!
Eduardo Voglino.