O filósofo alemão Arthur Schopenhauer escreveu em um de seus ensaios que “a saúde não é tudo, mas sem ela, tudo o mais é nada”.
Há nessa constatação uma verdade física e econômica inescapável: enquanto o consumo de tecnologia, vestuário, automóveis ou viagens flutua de acordo com os humores do ciclo econômico e a renda das famílias, o desejo humano de preservar a vida e estender a longevidade permanece absoluto e insensível às crises.
Nos mercados financeiros internacionais, essa obviedade biológica costuma ser catalogada sob o rótulo de “setor defensivo”, aquele refúgio tradicional para onde os investidores correm quando a economia desacelera ou quando a volatilidade atinge as bolsas.
No entanto, rotular a saúde no século XXI apenas como um porto seguro contra tempestades é ignorar a transformação estrutural que está acontecendo nos bastidores da economia global.
Estamos testemunhando o encontro inédito de três forças exponenciais: o envelhecimento populacional acelerado, uma revolução tecnológica sem precedentes no desenvolvimento de terapias e a expansão dos lucros corporativos das empresas do setor.
Compreender por que o setor de saúde se tornou uma das teses mais estratégicas e equilibradas para compor uma carteira internacional no próximo ano é fundamental para quem deseja diversificar o patrimônio além do consenso óbvio de Wall Street.
Para entender a oportunidade atual, precisamos olhar para um fenômeno de concentração que se intensificou no mercado acionário dos Estados Unidos.
Nas últimas temporadas, a euforia em torno da Inteligência Artificial e o avanço avassalador das grandes empresas de tecnologia capturaram a maior parte do fluxo de capital global.
Como resultado, a participação conjunta dos setores defensivos tradicionais (saúde, consumo básico e serviços públicos/utilities) no S&P 500 despencou de 26% no final de 2022 para aproximadamente 16% em meados de 2026.
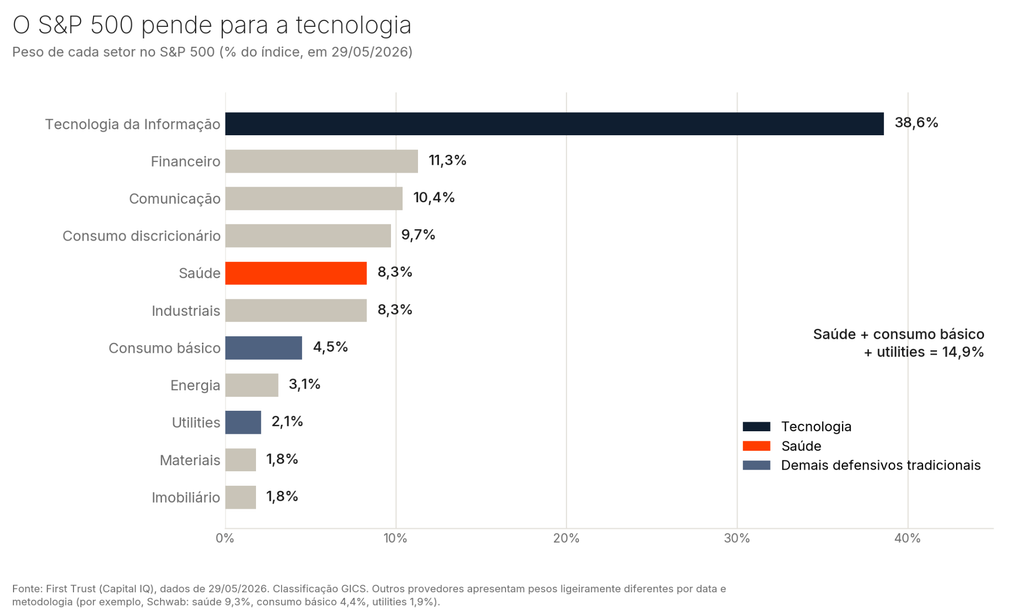
Essa perda de espaço dentro do índice não aconteceu porque as empresas de saúde pioraram seus resultados, mas sim porque o rali concentrado da tecnologia as deixou temporariamente para trás.
Essa assimetria criou uma oportunidade atrativa. Enquanto o mercado acionário americano se tornou excessivamente dependente de poucas corporações de tecnologia, uma fatia vital da economia real continuou expandindo seus fundamentos sem receber a mesma precificação.
A prova do comportamento defensivo e resiliente do setor ocorreu em episódios recentes. Em junho de 2026, por exemplo, quando o índice S&P 500 recuou 1% em meio a dúvidas momentâneas sobre a continuidade do rali tecnológico, o setor de saúde registrou uma alta expressiva de +7% no mesmo mês.
Concentração em Tech (S&P 500) ➔ Queda do peso da Saúde de 26% para 16% ➔ Assimetria de valuation ➔ Inelasticidade da demanda + inovação técnica ➔ Resiliência com crescimento
A verdadeira beleza da tese de investimento no setor de saúde reside no fato de que ela opera com motores próprios de crescimento estrutural, independentes do ritmo do PIB global:
1. O Bônus (e Desafio) Demográfico
O envelhecimento populacional é provavelmente o vetor mais simples e previsível de toda a macroeconomia. À medida que a expectativa de vida cresce e a prevalência de doenças crônicas se amplia, a utilização de medicamentos, diagnósticos, procedimentos cirúrgicos e equipamentos médicos aumenta de forma automática.
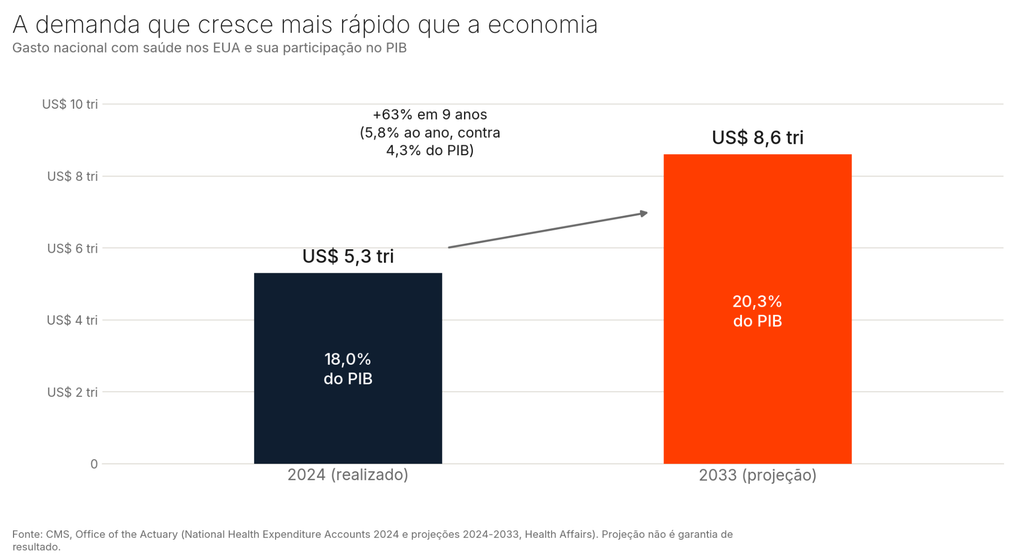
Segundo os atuários do CMS (Centers for Medicare & Medicaid Services, o órgão que administra os programas públicos de saúde americanos), os gastos nacionais com saúde nos Estados Unidos atingiram US$5,3 trilhões em 2024, o equivalente a 18% do PIB. A projeção é de que cheguem a US$8,6 trilhões em 2033, com expansão média de 5,8% ao ano, acima dos 4,3% projetados para o PIB. Trata-se de uma demanda que cresce quer a economia global se expanda a 1%, 2% ou 4% ao ano.
2. A Plataforma de Transformação dos GLP-1s
A ascensão dos medicamentos da classe dos GLP-1 (inicialmente desenvolvidos para diabetes e hoje pilares no tratamento da obesidade) representa uma das maiores revoluções farmacêuticas das últimas décadas. Projeções do J.P. Morgan indicam que o mercado global de incretinas pode alcançar a cifra de US$200 bilhões até 2030.
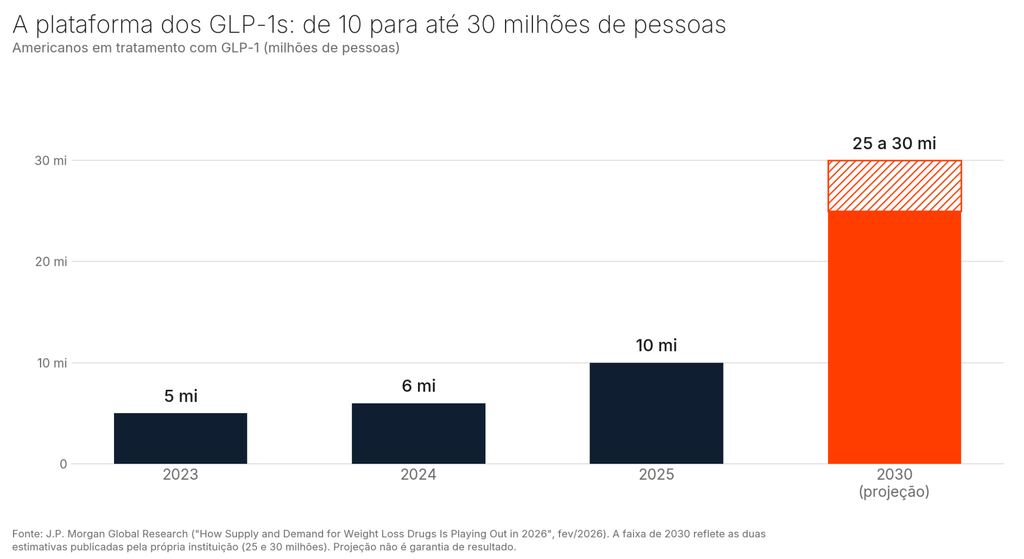
A estimativa de americanos em tratamento com esses medicamentos é de cerca de 10 milhões em 2025 e entre 25 e 30 milhões em 2030, segundo o próprio J.P. Morgan. O surgimento de versões orais e a expansão dessas terapias para áreas como cardiologia, hepatologia e saúde renal estão redesenhando todo o ecossistema de serviços médicos e seguros.
3. A Inteligência Artificial Aplicada à Vida
Diferente da visão simplista de que IA e saúde disputam o capital do investidor, a inteligência artificial encontra na medicina um de seus campos de aplicação mais lucrativos. Durante convenções do setor em 2026, dados demonstraram como soluções de IA avançaram de testes conceituais para uso prático na descoberta acelerada de novos fármacos, análise de imagens diagnósticas, automação hospitalar e medicina de precisão, elevando drasticamente a produtividade das empresas do segmento.
4. Ciclo de M&A e o Patent Cliff
Grandes corporações farmacêuticas enfrentam nos próximos anos o vencimento de patentes de medicamentos de faturamento bilionário (o chamado patent cliff). Para repor essas receitas, companhias consolidadas com balanços repletos de caixa estão promovendo uma onda de fusões e aquisições (M&A), adquirindo empresas menores de biotecnologia e tecnologia médica detentoras de inovações promissoras.
Historicamente, o grande contraponto de alocar em setores defensivos era aceitar um ganho menor em troca de tranquilidade em momentos de crise. Contudo, essa dinâmica passou por um ajuste relevante nas projeções para o próximo ciclo.
Estudos compilados pela First Trust revelam que a expectativa de crescimento de Lucro por Ação (EPS) acumulado para os setores defensivos na comparação de médio prazo aproxima-se dos índices amplos de mercado. Para 2027, por exemplo, a estimativa de expansão do EPS para o grupo de defensivos é de 16,2%, bastante próxima do crescimento projetado de 18,3% para o S&P 500 como um todo.
Tecnologia e saúde lado a lado
| Vetor de análise | Setor de Tecnologia | Setor de Saúde |
| Peso no S&P 500 (29/05/2026) | 38,6% | 8,3% |
| Volatilidade (180 dias) | 22,2% | 14,8% |
| Driver principal de crescimento | Capex em infraestrutura, chips e software | Demografia, longevidade e inovação médica |
| Sensibilidade ao ciclo econômico | Moderada a alta | Baixa (demanda pouco elástica) |
| Papel da inteligência artificial | Desenvolvimento e venda de infraestrutura | Aplicação prática e ganho de eficiência operacional |
| Valuation (P/L projetado)* | Prêmio: 26,4x (Tech+) | Desconto: 19,2x (defensivos), contra 21,9x do S&P 500 |
Para manter o rigor técnico e a transparência essenciais na gestão de fortuna, nenhuma alocação deve ser encarada como isenta de riscos, dentre os quais vale destacar dois principais:
- Risco político e regulatório: o setor de saúde nos EUA é intensamente regulado. Debates no Congresso americano sobre subsídios ao Affordable Care Act (ACA), diretrizes do Medicare e Medicaid, e pressões governamentais sobre os preços de medicamentos podem afetar temporariamente as margens operacionais de seguradoras e hospitais. A demanda é defensiva, mas a margem de lucro pode sofrer volatilidade legislativa.
- Disrupção interna pelos GLP-1s: embora sejam uma alavanca para o setor, esses medicamentos podem reduzir a necessidade de certos procedimentos médicos no futuro (como cirurgias bariátricas ou tratamentos cardiovasculares precoces), criando vencedores e perdedores dentro do próprio mercado de saúde.
Incluir o setor de saúde no seu portfólio internacional para o próximo ano não é uma tentativa de adivinhar qual ação terá o maior rali no próximo trimestre. Trata-se de uma decisão de arquitetura patrimonial. Adicionar ao seu capital em moeda forte uma exposição respaldada por uma mega tendência demográfica imparável, que combina a segurança dos setores defensivos com o potencial de expansão dos lucros trazido pela tecnologia e pela inovação biológica.
É o contraponto perfeito para equilibrar uma carteira global que hoje pode estar excessivamente vulnerável ao ecossistema de tecnologia.
Bons investimentos!