Voltei há poucos dias do Alasca.
Geleiras que parecem imóveis até o instante em que desabam no mar, cabras-da-montanha equilibradas em paredões onde nenhum predador as alcança, águias-carecas surgindo do nada sobre a água.
Mas o assunto deste texto eu encontrei em Ketchikan, a pequena cidade que se apresenta como a capital mundial do salmão.
Diante daqueles rios, surge uma pergunta que deveria soar familiar a qualquer investidor: quem decide quantos peixes podem ser pescados a cada ano, e com base em quê?
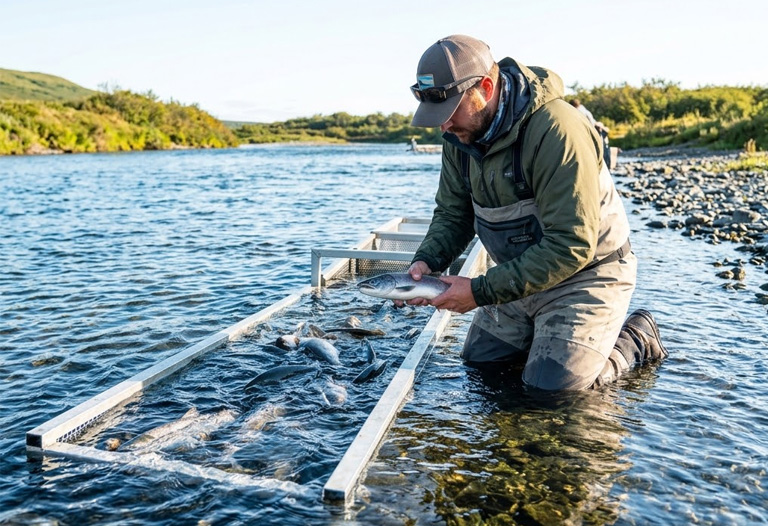
A resposta tem uma simplicidade quase desconcertante. Em Bristol Bay, a maior corrida de salmão vermelho do mundo, técnicos se revezam em torres à beira dos rios, contando à mão os peixes que sobem para desovar, 24 horas por dia. A pesca comercial só é liberada quando a meta de reprodução daquele rio está sendo cumprida. Primeiro se garante o que precisa ficar. Só depois se decide o que pode ser consumido.
Esse método nasceu de um desastre. Em 1959, ano em que o Alasca se tornou estado, a captura de salmão caiu para 25 milhões de peixes, o menor volume desde 1906. O novo estado escreveu o princípio do rendimento sustentado na própria Constituição, algo que nenhum outro estado americano fez. Pescando com disciplina, o Alasca passou a ter mais peixe, e em 2022 Bristol Bay registrou a maior corrida de sua história, com quase 70 milhões de salmões.
Quem vive de renda costuma fazer o caminho inverso. Define primeiro o padrão de vida e depois torce para que o patrimônio aguente.
A regra mais difundida no Brasil é sacar o que rende, algo perto de 1% ao mês, sem tocar no principal. Parece prudente, mas o rendimento nominal carrega dentro dele a correção da inflação. O extrato mostra o mesmo número ano após ano enquanto o poder de compra escorre. Com IPCA médio de 4,5%, em quinze anos esse investidor terá perdido quase metade do patrimônio real, e da própria renda.
O bacalhau da Terra Nova, no Canadá, seguiu esse roteiro. Entre 1962 e 1992, a biomassa reprodutiva caiu cerca de 93% enquanto os barcos seguiam voltando carregados. A moratória anunciada para durar dois anos durou 32. Um estoque consumido aos poucos dá pouquíssimos sinais até que já não haja como recuperá-lo.
Quanto precisa, então, ficar no rio?
A referência mais limpa no Brasil é a NTN-B, que na semana passada pagava inflação mais 7,35% ao ano no vencimento 2040. O número engana, porque o imposto de renda incide também sobre a parcela que apenas repõe a inflação, e o juro real líquido cai para perto de 5,6%.
A essa taxa, gerar R$ 40 mil mensais corrigidos, indefinidamente, exige cerca de R$ 8,6 milhões. Com uma premissa de 4%, a exigência sobe para R$ 12 milhões. E como as taxas atuais estão entre as mais altas da série histórica, tomá-las como regra é planejar todas as temporadas pela corrida recorde.
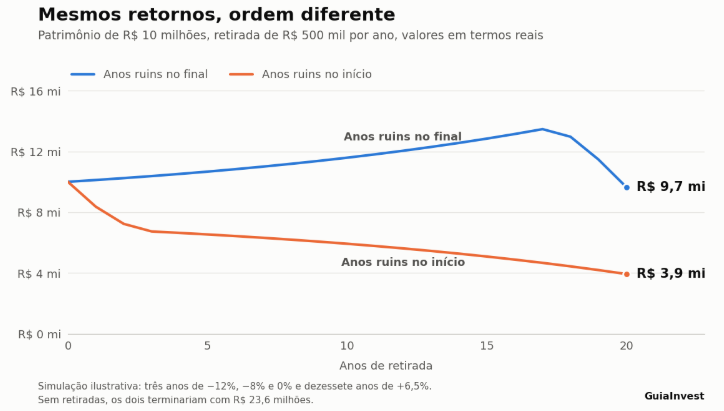
Existe ainda um risco que nenhuma média captura, a ordem dos retornos. Imagine dois investidores com R$ 10 milhões, retirando R$ 500 mil por ano durante vinte anos, com exatamente os mesmos retornos: três anos ruins, de queda de 12%, queda de 8% e zero, e dezessete anos de 6,5%.
Um enfrenta os anos ruins no começo, o outro no fim. Sem retiradas, ambos terminariam com R$ 23,6 milhões. Com as retiradas, o primeiro chega ao vigésimo ano com R$ 3,9 milhões e o segundo com R$ 9,7 milhões. Quem saca durante a queda vende mais cotas a preços baixos, e essas cotas não estarão lá quando a recuperação chegar. É como pescar pesado justamente no ano em que poucos salmões voltaram.
Numa simulação de 20 mil trajetórias para uma carteira com retorno real médio de 5%, sacar exatamente esses 5% todos os anos mantém o patrimônio de pé por quatro décadas em pouco mais da metade dos cenários. Um cara ou coroa com o patrimônio da família.
O Alasca levou a mesma lógica ao petróleo. Seu fundo soberano, acima de US$ 85 bilhões, limita as retiradas a 5% da média dos últimos cinco anos, e na semana passada o estado confirmou o dividendo de 2026 em US$ 1.200 por morador, depois de meses de pressão por valores maiores.
Essa pressão vem sempre dos beneficiários. Nos rios, quem conta os peixes e quem decide como distribuí-los são instituições separadas, enquanto nas famílias as duas funções costumam estar na mesma pessoa.
Os patrimônios que atravessam gerações costumam ter em comum uma regra de retirada definida antes da necessidade, apoiada em premissas conservadoras e respeitada justamente nos anos em que o mercado não coopera.
Você sabe quanto do seu patrimônio precisa subir o rio todos os anos, ou conhece apenas quanto costuma pescar?
Eduardo Voglino