O filósofo francês Voltaire certa vez escreveu algo que pode ser utilizado até hoje para descrever diversas situações no mercado financeiro:
“A ilusão é o primeiro de todos os prazeres”.
No universo dos investimentos brasileiro, poucas ideias geram tanta satisfação imediata quanto a mística da “carteira de dividendos”.
Alimentado por um mercado doméstico dominado por bancos maduros, estatais de commodities e geradoras de energia (que distribuem 8%, 10% ou até 12% ao ano em proventos), o investidor brasileiro desenvolveu um hábito mental bastante específico, a convicção de que construir patrimônio, muitas vezes, significa acumular respingos constantes de caixa na conta corrente.
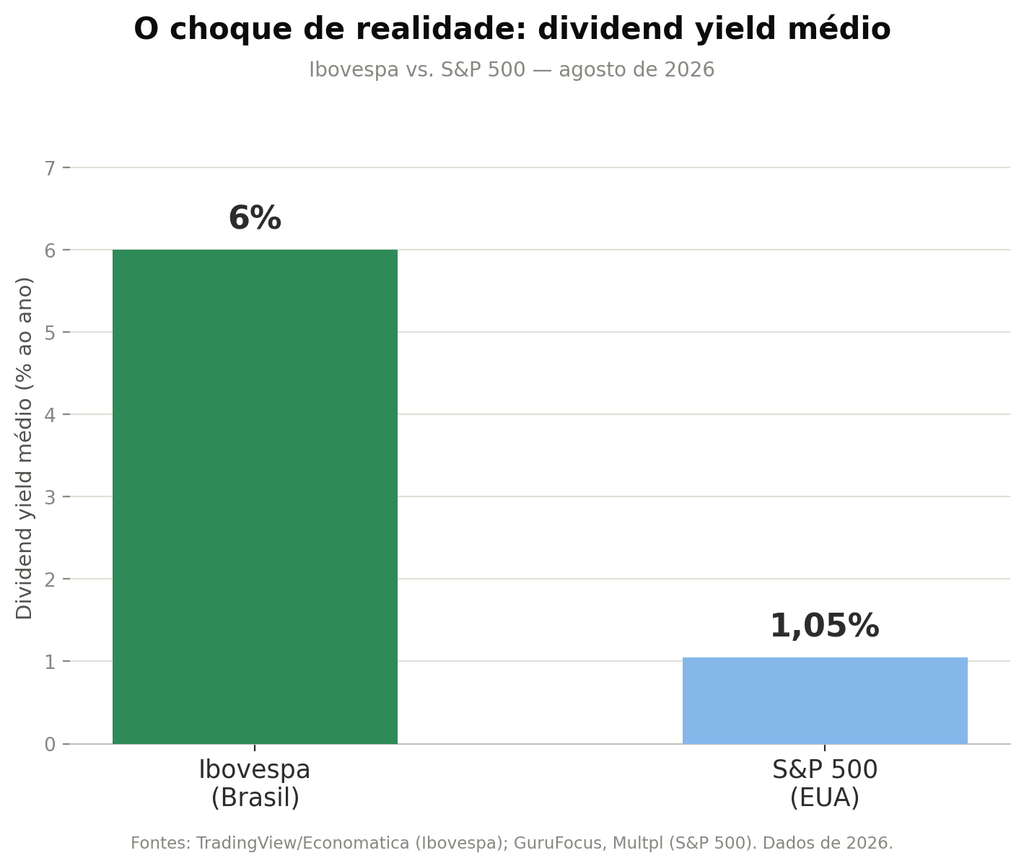
O choque de realidade acontece no dia em que esse mesmo investidor decide dar o passo de internacionalizar o capital. Ao abrir a plataforma de uma corretora global para montar uma carteira focada em renda passiva, ele se depara com taxas de dividendo (dividend yield) que raramente ultrapassam 2% ou 3% ao ano, mesmo nas maiores empresas do mundo.
No caso específico do S&P 500, esse número está hoje ainda mais comprimido, perto de 1% ao ano, a menor média da história do índice.
A reação inicial costuma ser de confusão e frustração. Teria a bolsa norte-americana deixado de ser atraente para quem busca viver de renda? Ou será que o investidor brasileiro está tentando pescar em mar aberto utilizando as ferramentas erradas?
Para compreender essa disparidade sem cair em achismos, precisamos abrir o capô da economia internacional e examinar as três engrenagens que explicam por que o retorno em dividendos no exterior funciona sob outra métrica.
A Matemática dos Múltiplos: O dividend yield nada mais é do que uma fração simples: Dividend Yield = Dividendo por Ação ÷ Preço da Ação. As bolsas de países desenvolvidos negociam historicamente a múltiplos de lucro (P/L) substancialmente mais altos do que o mercado brasileiro. Quando o mercado precifica uma gigante global a 25 ou 30 vezes o seu lucro, o valor do Preço (o denominador) infla a tal ponto que o yield percentual cai de forma drástica, mesmo que a empresa esteja gerando bilhões de dólares em caixa real.
A Cultura Corporativa das Recompras (Buybacks): Desde a década de 1980, as multinacionais americanas priorizam as recompras de ações em detrimento da distribuição de dividendos diretos. O motivo é majoritariamente fiscal e de criação de valor, uma vez que para o acionista, o dividendo pago gera uma tributação imediata e compulsória. Já a recompra reduz o número de ações em circulação, elevando automaticamente o lucro por ação e valorizando o papel. O acionista ganha o mesmo valor econômico através do ganho de capital, mas decide exatamente quando deseja realizar o lucro e pagar o imposto. Empresas como Meta, Alphabet e Amazon construíram impérios sem pagar um único centavo de dividendo por décadas, preferindo reinvestir o caixa ou recomprar os próprios papéis.
A Maturidade dos Mercados (Crescimento vs. Valor): A bolsa brasileira é majoritariamente composta por empresas de “valor”, companhias intensivas em capital, em setores regulados ou de commodities, com pouca margem para reinvestir caixa em expansão exponencial. A única alternativa racional para essas empresas é distribuir o excedente aos sócios. Já os mercados desenvolvidos possuem um viés estrutural focado em crescimento (growth). O capital retido por uma gigante global costuma gerar retornos sobre o patrimônio (ROE) muito superiores do que se estivesse parado na conta do acionista.
Quando analisamos a eficiência de uma estratégia focada em dividendos no exterior, o fator fiscal deixa de ser um detalhe e passa a ser o protagonista da rentabilidade.
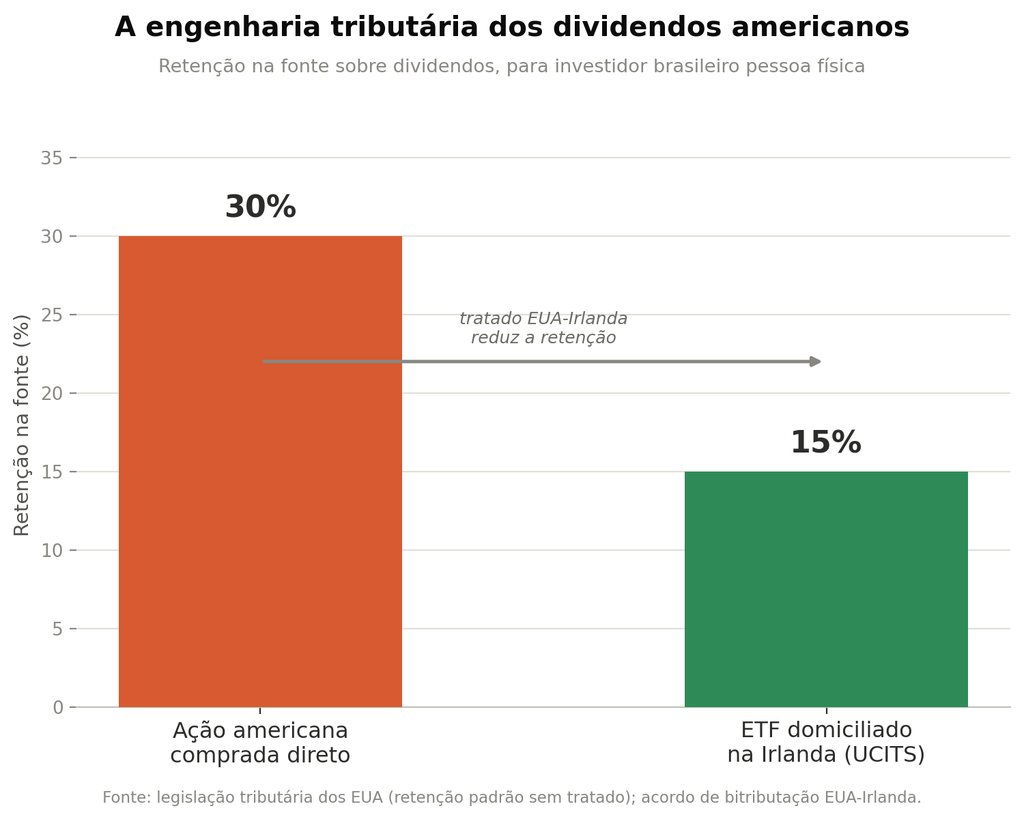
Se você, como pessoa física não residente nos Estados Unidos, decide comprar ações diretas de empresas americanas ou ETFs sediados no país, a legislação tributária dos EUA impõe uma retenção automática na fonte de 30% sobre cada dividendo distribuído. O formulário W-8BEN define o seu status fiscal, mas não reduz essa alíquota, haja vista a ausência de um tratado formal de bitributação entre Brasil e Estados Unidos.
No Brasil, esses rendimentos ainda precisam ser reportados via Carnê-Leão e declaração anual. A ausência de reciprocidade plena exige um cuidado extremo na estruturação patrimonial para evitar a erosão do retorno por duplicidade fiscal.
É exatamente aqui que a engenharia patrimonial de ponta recorre aos ETFs domiciliados na Irlanda (UCITS). Graças aos acordos bilaterais mantidos entre Dublin e Washington, a retenção na fonte sobre os dividendos de empresas americanas cai de 30% para 15%.
Além disso, ao optar pela modalidade de acumulação, o próprio fundo irlandês recebe o dividendo (já com a retenção reduzida de 15%) e o reinveste automaticamente no próprio fundo. O dinheiro não transita pela conta do investidor, eliminando o evento tributário imediato e permitindo que o poder dos juros compostos trabalhe sobre o valor bruto diferido ao longo dos anos.
Mas, afinal de contas: vale a pena focar em dividendos no exterior?
A resposta responsável e estritamente técnica é: depende da arquitetura do seu objetivo, mas focar exclusivamente no yield costuma ser uma armadilha fiscal.
Os argumentos contra o foco exclusivo em dividendos:
- Fritura Fiscal (Tax Drag): Receber proventos constantes no exterior gera um arrasto fiscal contínuo. Cada vez que uma empresa paga dividendo, uma fatia do seu capital é retida pelo fisco estrangeiro.
- A Superioridade do “Dividendo Caseiro”: Do ponto de vista de eficiência, é imensamente melhor focar no Retorno Total Líquido (Total Return), que combina valorização do ativo e crescimento do negócio. Se você precisa de renda para custear seu estilo de vida, basta vender periodicamente uma pequena fração da sua carteira (temos diversas estratégias para isso). Você cria o seu próprio “dividendo”, tributando apenas o ganho de capital e mantendo o restante do patrimônio crescendo de forma diferida.
Por outro lado, existem duas exceções legítimas que merecem ser reconhecidas, para que a análise não vire um dogma:
Os REITs (Real Estate Investment Trusts): Por exigência legal americana, esses fundos imobiliários são obrigados a distribuir pelo menos 90% do seu lucro tributável aos cotistas todos os anos. Diferente de uma Meta ou uma Alphabet, a decisão de reter caixa simplesmente não existe para essa estrutura, o yield mais alto aqui não é uma anomalia de mercado, é uma exigência regulatória, e por isso merece um tratamento tributário e uma lógica de alocação à parte. Assim, essa classe de ativos roda com um dividend yield médio de aproximadamente 3,7% a 3,9% no índice FTSE Nareit All Equity REITs, quase quatro vezes o yield do S&P 500.
O fator comportamental: Do ponto de vista de Behavioral Finance, receber caixa recorrente tem um valor psicológico real para uma parcela dos investidores, o de reduzir a tentação de vender a carteira inteira durante uma correção de mercado. Para quem não tem o temperamento ou a disciplina de executar vendas parciais de forma fria e racional, um fluxo de dividendos automático, mesmo que fiscalmente menos eficiente, pode ser a diferença entre manter o plano de longo prazo ou abandoná-lo no pior momento possível.
O grande erro do investidor ao cruzar a fronteira não é buscar renda passiva em moeda forte, mas sim importar o sarrafo doméstico e utilizar o dividend yield isolado como métrica de qualidade.
No mercado internacional, a riqueza duradoura é construída pela busca do Retorno Total Líquido de impostos. Uma empresa que retém caixa para dominar novos mercados, recomprar papéis ou reinvestir com margens elevadas quase sempre entregará um patrimônio final substancialmente maior do que uma empresa que distribui todo o seu caixa simplesmente por não ter onde crescer.
A estratégia madura no exterior consiste em desenhar uma estrutura patrimonial juridicamente eficiente, que proteja seu legado contra o imposto de herança estrangeiro e otimize a retenção tributária, enquanto o seu capital é alocado em ativos que geram valor real, independentemente da forma como esse valor é entregue.
Se você deseja avaliar se a sua alocação internacional atual está exposta a ineficiências tributárias nos dividendos ou se a sua carteira global carece de uma estratégia otimizada para geração de renda e Retorno Total, convido você a solicitar um Diagnóstico Patrimonial Gratuito.
Ao analisar o seu portfólio no exterior hoje, você sente que sua estratégia foi desenhada com base no Retorno Total Líquido ou ainda se pega tentando reproduzir a lógica de dividendos do mercado brasileiro?
Fico à disposição para conversarmos. Teremos o maior prazer em realizar uma análise de seu portfólio sem compromisso.
Bons investimentos!